अंतर्राष्ट्रीय व्यापार और श्रम-मानक | समाचार संदर्भ: 23 जुलाई 2026 (USTR अंतिम कार्रवाई); भारत सरकार की प्रतिक्रिया 25 जुलाई 2026 | प्रकाशित: 17 अक्टूबर 2026
पृष्ठभूमि और संदर्भ
व्यापार और श्रम-मानकों का जुड़ाव पुरानी वैश्विक बहस है — 1996 के WTO सिंगापुर मंत्रिस्तरीय सम्मेलन में विकसित देशों ने ‘सामाजिक खंड’ (social clause) की बात उठाई थी, जिसे विकासशील देशों ने संरक्षणवाद का अप्रत्यक्ष रूप मानकर ठुकरा दिया था; सहमति बनी कि मूल श्रम-मानकों की जिम्मेदारी ILO की है, WTO की नहीं। इस बीच अमेरिका ने अपने घरेलू कानून में 1930 के टैरिफ अधिनियम की धारा 307 से जबरन श्रम से बने माल का आयात प्रतिबंधित किया, और 2021 के Uyghur Forced Labor Prevention Act (UFLPA) से इसे और कठोर किया। धारा 301 (अमेरिकी व्यापार अधिनियम, 1974) अमेरिकी व्यापार प्रतिनिधि (USTR) को किसी देश की ‘अनुचित’ व्यापार-प्रथाओं की जाँच कर एकपक्षीय जवाबी कार्रवाई — जैसे अतिरिक्त टैरिफ — की शक्ति देती है। अब अमेरिका ने जबरन-श्रम आयात-प्रतिबंध की अपनी घरेलू माँग को ही धारा 301 की जाँच का विषय बना दिया — यानी जो मानक वह स्वयं लागू करता है, वही उसके 60 प्रमुख व्यापार-भागीदारों पर लागू करने की कीमत टैरिफ में तय हो गई।
खबरों में क्यों
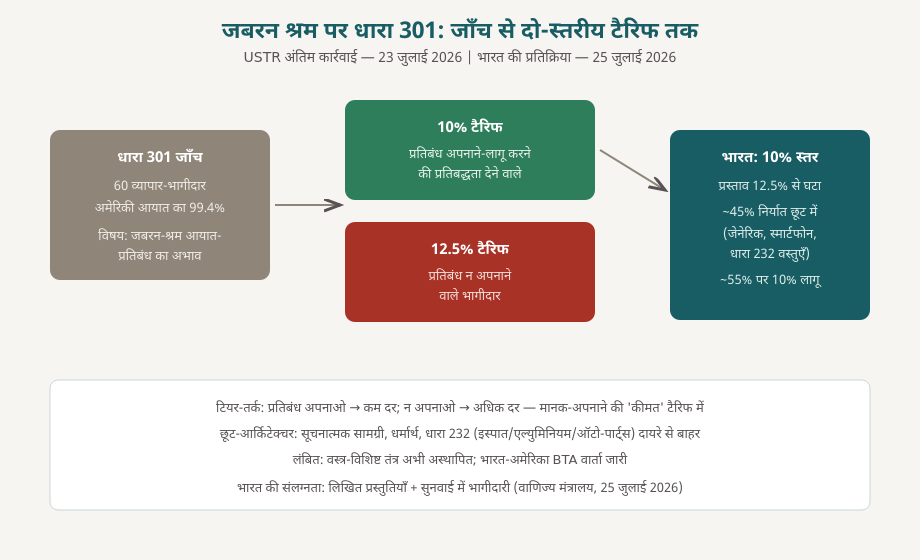
USTR ने 23 जुलाई 2026 को 60 अर्थव्यवस्थाओं के विरुद्ध जबरन श्रम से बने माल के आयात-प्रतिबंध न बनाने/न लागू करने संबंधी धारा 301 जाँचों में अंतिम कार्रवाई की — दो स्तरीय अतिरिक्त टैरिफ: जिन भागीदारों ने ऐसा प्रतिबंध अपनाने और लागू करने की प्रतिबद्धता दी, उन पर 10%, और जिन्होंने नहीं अपनाया, उन पर 12.5%। कार्रवाई अमेरिका के शीर्ष 60 व्यापार-भागीदारों तक है, जो अमेरिकी आयात के 99.4% को कवर करते हैं; कुछ उत्पाद छूट में हैं (सूचनात्मक सामग्री, धर्मार्थ, धारा 232 के अधीन इस्पात-एल्युमिनियम-ऑटो-पार्ट्स, और फेडरल रजिस्टर सूची की कुछ वस्तुएँ)। भारत को निचले 10% स्तर में रखा गया — प्रारंभिक प्रस्ताव 12.5% का था। वाणिज्य मंत्रालय ने 25 जुलाई 2026 को बताया कि जाँच के दौरान भारत ने लिखित प्रस्तुतियों और सुनवाइयों में भागीदारी के माध्यम से लगातार संपर्क बनाए रखा; जेनेरिक दवाएँ और स्मार्टफोन जैसे शून्य-अतिरिक्त-शुल्क उत्पाद तथा धारा 232 की वस्तुएँ दायरे से बाहर रहने से अनुमानित 45% भारतीय निर्यात अतिरिक्त 10% शुल्क से बाहर रहेगा, शेष 55% पर 10% लागू होगा। मंत्रालय के अनुसार अंतिम उपायों में उल्लिखित वस्त्र-विशिष्ट तंत्र (textile-specific mechanism) अभी स्थापित होना बाकी है, और भारत द्विपक्षीय व्यापार समझौते (BTA) की जल्द समाप्ति के लिए प्रतिबद्ध है।
मुख्य तथ्य और आंकड़े
| कार्रवाई और तिथि | USTR की अंतिम धारा 301 कार्रवाई — 23 जुलाई 2026; भारत सरकार की प्रतिक्रिया — 25 जुलाई 2026 |
|---|---|
| कानूनी आधार | अमेरिकी व्यापार अधिनियम, 1974 की धारा 301; जाँच-विषय: जबरन श्रम से बने माल के आयात-प्रतिबंध की अनुपस्थिति |
| दायरा | 60 प्रमुख व्यापार-भागीदार — अमेरिकी आयात का 99.4% |
| दरें | प्रतिबद्धता देने वाले भागीदार = 10%; प्रतिबंध न अपनाने वाले = 12.5% (USTR फैक्ट-शीट) |
| भारत की स्थिति | 10% स्तर (प्रारंभिक प्रस्ताव 12.5% से घटा); जाँच में लिखित प्रस्तुतियाँ और सुनवाई में भागीदारी (वाणिज्य मंत्रालय) |
| छूट | शून्य-अतिरिक्त-शुल्क उत्पाद (जेनेरिक दवाएँ, स्मार्टफोन आदि), धारा 232 की वस्तुएँ (इस्पात, एल्युमिनियम, ऑटो-पार्ट्स); सूचनात्मक सामग्री/धर्मार्थ/सामान — अनुमानित 45% भारतीय निर्यात दायरे से बाहर |
| लागू हिस्सा | शेष ~55% निर्यात पर अतिरिक्त 10%; मंत्रालय के अनुसार जाँच के अधीन अन्य अधिकांश अर्थव्यवस्थाओं की तुलना में भारत की दर-घटना कम |
| लंबित मुद्दा | वस्त्र-विशिष्ट तंत्र अभी स्थापित/चालू होना बाकी; भारत-अमेरिका द्विपक्षीय व्यापार समझौते (BTA) की वार्ता जारी |
दबाव-तंत्र कैसे काम करता है — तीन कड़ियों में
जाँच से लाभ-हानि तालिका तक: धारा 301 की प्रक्रिया — जाँच, सुनवाई, प्रस्तावित उपाय, अंतिम उपाय — भागीदारों को प्रस्तावित दर से बेहतर दर पर बातचीत का समय देती है। भारत का 12.5% से 10% में आना इसी वार्ता-तंत्र का परिणाम है (वाणिज्य मंत्रालय के उल्लेख पर आधारित)।
टियर-डिज़ाइन: 10% बनाम 12.5% की दर-खिड़की जबरन-श्रम आयात-प्रतिबंध अपनाने की ‘कीमत’ तय करती है — मानक अपनाने वालों को सापेक्ष लाभ, न अपनाने वालों को सापेक्ष हानि। USTR के अनुसार 10 भागीदार पहले ही पारस्परिक व्यापार समझौतों (ART) में ऐसा प्रतिबंध अपनाने को सहमत हो चुके हैं।
छूट-आर्किटेक्चर: धारा 232 की वस्तुएँ और शून्य-दर उत्पाद दायरे से बाहर रखने से कार्रवाई का आर्थिक आधार सीमित रहता है — भारत के लिए यह 45% निर्यात की ढाल बन गया; फेडरल रजिस्टर सूची के माध्यम से यह छूट-दायरा आगे भी बदल सकता है (विश्लेषणात्मक)।
कार्रवाई का महत्त्व
व्यापार-श्रम जुड़ाव का संस्थागत रूप: WTO के बहुपक्षीय मंच पर न बनी ‘सामाजिक खंड’ की माँग अब एकपक्षीय घरेलू कानून के माध्यम से व्यावहारिक रूप ले रही है — श्रम-मानक व्यापार-पहुँच की शर्त बनता जा रहा है (विश्लेषणात्मक)।
भारत के लिए सापेक्ष लाभ: 10% दर और 45% छूट-क्षेत्र — मंत्रालय के अनुसार प्रमुख क्षेत्रों में भारतीय निर्यात को सापेक्ष बढ़त; प्रतिस्पर्धियों की दरें अधिक रहें तो व्यापार-पुनर्निर्देशन (trade diversion) की संभावना (विश्लेषणात्मक)।
आपूर्ति-शृंखला शासन का विस्तार: जबरन श्रम-निष्कासन अब केवल मानवाधिकार-एजेंडा नहीं, टैरिफ-समर्थित अनुपालना-दायित्व — निर्यातकों के लिए सप्लाई-चेन मैपिंग और उत्पत्ति-प्रमाण महत्त्वपूर्ण हो जाएँगे (विश्लेषणात्मक)।
चुनौतियाँ और प्रश्न-चिह्न
एकपक्षीयता बनाम बहुपक्षीयता: धारा 301 की एकपक्षीय कार्रवाइयों की WTO-अनुकूलता पहले भी विवादित रही है; श्रम-मानक का मुद्दा होने से नैतिक आधार मजबूत दिखता है, पर प्रक्रिया एकतरफा रहती है (विश्लेषणात्मक)।
लागू शेष 55% का बोझ: जेम्स-ज्वेलरी, कृषि-प्रसंस्करण, इंजीनियरिंग उत्पाद जैसे छूट-विहीन क्षेत्रों पर 10% अतिरिक्त भार — छोटे निर्यातकों के मार्जिन पर सीधा असर (विश्लेषणात्मक)।
वस्त्र-तंत्र की अनिश्चितता: वस्त्र-विशिष्ट तंत्र का स्वरूप अभी अघोषित है — वस्त्र भारत के श्रम-प्रधान निर्यात में प्रमुख है; इसका अंतिम रूप BTA वार्ता से जुड़ा हुआ है (वाणिज्य मंत्रालय के उल्लेख पर आधारित)।
आगे की राह
भारत के सामने तीन कार्य-सूत्र हैं: (i) घरेलू कानून में जबरन श्रम से बने माल के आयात-प्रतिबंध का स्पष्ट प्रावधान — यह 10% स्तर को स्थायी बनाएगा और नैतिक-व्यावहारिक दोनों आधार देगा; (ii) BTA वार्ता में वस्त्र-तंत्र और छूट-दायरे को अनुकूल रखना, साथ ही सप्लाई-चेन ट्रेसेबिलिटी पर तकनीकी सहयोग; (iii) निर्यातक-समुदाय को अनुपालना-दस्तावेज़ीकरण (उत्पत्ति-प्रमाण, श्रम-ऑडिट) के लिए तैयार करना, खासकर MSME को। दीर्घकाल में, बहुपक्षीय मंच पर श्रम-मानक चर्चा की भारतीय स्थिति को नए एकपक्षीय युग के अनुरूप ताजा करना अपरिहार्य होगा।
अवधारणा में अंतर
तीन अंतर स्पष्ट रखें: (1) धारा 301 बनाम धारा 232 — 301 ‘अनुचित व्यापार-प्रथाओं’ की जाँच पर आधारित और देश-विशिष्ट है, जबकि 232 राष्ट्रीय सुरक्षा के आधार पर उत्पाद-विशिष्ट और सामान्यतः सब पर लागू; इसीलिए 232 की वस्तुएँ 301 के अतिरिक्त शुल्क से बाहर हैं; (2) टैरिफ बनाम आयात-प्रतिबंध — यह कार्रवाई प्रतिबंध नहीं, अतिरिक्त शुल्क है; प्रतिबंध की माँग भागीदारों के घरेलू कानून से करवाई जा रही है; (3) UFLPA बनाम यह कार्रवाई — UFLPA अमेरिका का घरेलू आयात-प्रतिबंध कानून (2021) है जो अमेरिकी सीमा पर लागू होता है; धारा 301 कार्रवाई अन्य देशों की नीतियों को बदलने का दबाव-उपकरण है।
मेंस दृष्टि
GS-II: भारत-अमेरिका संबंध, अंतर्राष्ट्रीय व्यापार-व्यवस्था, WTO और एकपक्षीयता; GS-III: निर्यात, टैरिफ, आपूर्ति-शृंखला, श्रम-मानक। उत्तर में तथ्य (23 जुलाई 2026 USTR अंतिम कार्रवाई; 10%/12.5% दो स्तर; भारत 10%; 45% छूट; 55% लागू — attributed) रखें और BTA-वार्ता की निरंतरता उल्लिखित करें।
उत्तर की रूपरेखा
भूमिका में: व्यापार-श्रम बहस (1996 सिंगापुर से)।
मुख्य भाग में: अवधारणा: धारा 301 का तंत्र और टियर-डिज़ाइन; तर्क: सामाजिक खंड का व्यावहारिक रूप, भारत का सापेक्ष लाभ, सप्लाई-चेन शासन; सीमाएँ: एकपक्षीयता, 55% बोझ, वस्त्र-अनिश्चितता; मार्ग: घरेलू प्रतिबंध-प्रावधान, BTA, MSME तैयारी।
निष्कर्ष में: जबरन श्रम की रोकथाम के उद्देश्य को एकपक्षीय टैरिफ के दबाव से अलग परखें; आपूर्ति-शृंखला दस्तावेज़ीकरण और MSME तैयारी के सुझाव देते हुए 45% छूट को मंत्रालय का अनुमान और वस्त्र-विशिष्ट तंत्र को उस समाचार-संदर्भ में लंबित ही रखें।
स्रोत
- USTR फैक्ट-शीट — Section 301 Action on failure of 60 economies to ban forced-labour imports (जुलाई 2026)
- The Hindu BusinessLine (PTI) — India placed in lower tariff tier at 10%; वाणिज्य मंत्रालय विज्ञप्ति उद्धृत (25 जुलाई 2026)
USTR फैक्ट-शीट (जुलाई 2026) और वाणिज्य मंत्रालय की 25 जुलाई 2026 विज्ञप्ति (PTI/BusinessLine में उद्धृत) से शब्दशः सत्यापित। 45% छूट-अनुमान और 55% लागू-हिस्सा मंत्रालय के आकलन पर आधारित है; वस्त्र-विशिष्ट तंत्र अभी अस्तित्व में नहीं — जहाँ लागू, ‘अस्थापित’ अंकित है।
याद रखें: याद रखने योग्य संरचना: 60 अर्थव्यवस्थाएँ, दो दरें (10%/12.5%), भारत 10% स्तर में, ~45% निर्यात छूट में। व्यापार-बहस में श्रम-मानक अब सिद्धांत नहीं, टैरिफ-सूची में लिखा दबाव है — और BTA वार्ता इसका अगला मोर्चा।
इस लेख को डाउनलोड करें: PDF
अक्सर पूछे जाने वाले प्रश्न (FAQ)
संक्षिप्त उत्तर: लेख में जबरन श्रम से बने माल के आयात-प्रतिबंध से जुड़ी अमेरिकी धारा 301 कार्रवाई का वर्णन है। भारत को 10% अतिरिक्त टैरिफ स्तर में रखा गया है।
प्रश्न: धारा 301 USTR को क्या शक्ति देती है?
अमेरिकी व्यापार अधिनियम, 1974 की धारा 301 USTR को अनुचित व्यापार-प्रथाओं की जाँच का अधिकार देती है। इसके तहत अतिरिक्त टैरिफ जैसे एकपक्षीय जवाबी उपाय किए जा सकते हैं।
प्रश्न: कार्रवाई में कौन-सी दो अतिरिक्त टैरिफ दरें तय हुईं?
जबरन श्रम से बने माल पर आयात-प्रतिबंध अपनाने और लागू करने की प्रतिबद्धता देने वाले भागीदारों के लिए दर 10% है। प्रतिबंध न अपनाने वालों के लिए यह 12.5% है।
प्रश्न: भारत को किस टैरिफ स्तर में रखा गया?
भारत को निचले 10% स्तर में रखा गया है। प्रारंभिक प्रस्ताव 12.5% का था।

PCSMANTRA संपादकीय टीम
शोध और संपादन
हम UPSC, राज्य PCS, PCS-J और अन्य प्रतियोगी परीक्षाओं के लिए हिंदी और अंग्रेज़ी में सामयिक घटनाओं का विश्लेषण, परीक्षा-अपडेट और अध्ययन-सामग्री तैयार करते हैं। हर लेख आधिकारिक स्रोतों से सत्यापित कर प्रकाशित किया जाता है; स्रोत प्रत्येक लेख के अंत में दिए जाते हैं।
हमारी संपादकीय नीति पढ़ें