कर-पारदर्शिता और अंतर्राष्ट्रीय सहयोग | समाचार संदर्भ: 24 जुलाई 2026 (CBDT मार्गदर्शन-पत्र जारी) | प्रकाशित: 17 अक्टूबर 2026
पृष्ठभूमि और संदर्भ
बैंक खातों की जानकारी देशों के बीच साझा करने की व्यवस्था पहले से है: अमेरिकी FATCA और उसके बाद OECD का कॉमन रिपोर्टिंग स्टैंडर्ड (CRS)। मार्गदर्शन-पत्र की प्रस्तावना के अनुसार भारत इस व्यवस्था में शुरू से भागीदार है और कई देशों से अपने निवासियों के वित्तीय खातों की जानकारी पाता है। कमी यह थी कि क्रिप्टो-परिसंपत्तियाँ पारंपरिक वित्तीय व्यवस्था के बाहर जारी, रखी और भेजी जा सकती हैं, इसलिए वे FATCA और CRS की पकड़ से निकल सकती थीं। G20 ने इसी कारण OECD से क्रिप्टो-परिसंपत्तियों पर सूचना के स्वचालित आदान-प्रदान का अलग ढाँचा बनवाया, जिसे क्रिप्टो-एसेट रिपोर्टिंग फ्रेमवर्क (CARF) कहते हैं। प्रस्तावना के अनुसार 2023 में भारत की G20 अध्यक्षता के दौरान नई दिल्ली घोषणा-पत्र ने CARF को जल्दी लागू करने का आह्वान किया था और कई देशों की इच्छा 2027 तक आदान-प्रदान शुरू करने की बताई गई है।
खबरों में क्यों
केंद्रीय प्रत्यक्ष कर बोर्ड (CBDT) का “क्रिप्टो-परिसंपत्ति रिपोर्टिंग दायित्व: मार्गदर्शन-पत्र” 24 जुलाई 2026 को जारी हुआ (दस्तावेज़ के मुखपृष्ठ पर “Released on: 24th July 2026”)। यह आयकर अधिनियम, 2025 की धारा 509 तथा आयकर नियम, 2026 के नियम 241 से 244 और फॉर्म 167 के तहत रिपोर्टिंग क्रिप्टो-परिसंपत्ति सेवा-प्रदाताओं (RCASP) के अनुपालन के लिए है। यह कर-प्रशासन का मार्गदर्शन है, क्रिप्टो-कारोबार का नियमन नहीं: दस्तावेज़ स्वयं कहता है कि किसी भी विसंगति की स्थिति में अधिनियम और नियम ही मान्य होंगे और यह क्रिप्टो-लेनदेन की वैधता या अवैधता पर कुछ नहीं कहता।
मुख्य तथ्य और आंकड़े
| दस्तावेज़ | CBDT: क्रिप्टो-परिसंपत्ति रिपोर्टिंग दायित्व, मार्गदर्शन-पत्र — जारी 24 जुलाई 2026; 198 पृष्ठ; आयकर अधिनियम, 2025 की धारा 509 और आयकर नियम, 2026 के नियम 241-244, फॉर्म 167 |
|---|---|
| किस पर लागू | RCASP: ऐसा व्यक्ति या संस्था जो व्यवसाय के रूप में ग्राहकों के लिए या उनकी ओर से विनिमय-लेनदेन करवाती है, जिसमें काउंटरपार्टी या मध्यस्थ के रूप में, या ट्रेडिंग प्लेटफ़ॉर्म उपलब्ध कराकर, काम करना शामिल है |
| क्रिप्टो-परिसंपत्ति | ऐसा मूल्य का डिजिटल प्रतिनिधित्व जो वितरित बही या उसी प्रकार की तकनीक पर क्रिप्टोग्राफ़िक सुरक्षा के सहारे लेनदेन को मान्य और सुरक्षित करता है। केंद्रीय बैंक की डिजिटल मुद्रा (CBDC) और निर्दिष्ट इलेक्ट्रॉनिक मनी उत्पाद ‘संबंधित क्रिप्टो-परिसंपत्ति’ नहीं माने गए |
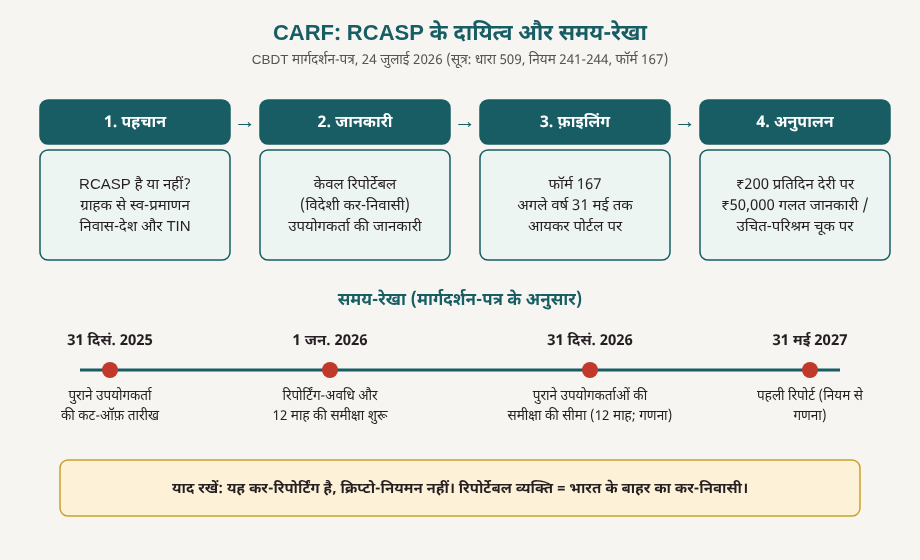
| उचित-परिश्रम की समय-सीमा | नियम 244(2)(क): संबंध स्थापित करते समय, या पुराने उपयोगकर्ताओं के लिए 1 जनवरी 2026 से 12 महीने के भीतर, स्व-प्रमाणन लेना और उसकी तर्कसंगतता जाँचना |
| रिपोर्टिंग | नियम 243: 1 जनवरी 2026 या उसके बाद शुरू होने वाले प्रत्येक कैलेंडर वर्ष की जानकारी अगले वर्ष की 31 मई तक फॉर्म 167 में; नियम से पहली रिपोर्ट 31 मई 2027 तक बनती है (यह तारीख हमारी गणना है)। रिपोर्टेबल उपयोगकर्ता न मिले तो भी शून्य (nil) विवरण देना होता है (नियम 243(6)) |
| दंड (धारा 446, 1 अप्रैल 2026 से प्रतिस्थापित) | समय पर विवरण न देने पर ₹200 प्रतिदिन; गलत जानकारी जिसे धारा 509(4) के अनुसार ठीक नहीं किया गया, या धारा 509(5) की उचित-परिश्रम शर्त न मानने पर ₹50,000 |
रिपोर्टिंग कैसे काम करती है — तीन चरण
चरण 1: पहचान: RCASP पहले तय करता है कि वह इस परिभाषा में आता है या नहीं, फिर अपने उपयोगकर्ताओं और संस्था-उपयोगकर्ताओं के नियंत्रक व्यक्तियों से स्व-प्रमाणन लेकर उनका कर-निवास तय करता है। निवास-देश का कर पहचान संख्या (TIN) उसी देश की होनी चाहिए जहाँ व्यक्ति कर-निवासी है, स्रोत-देश की नहीं।
चरण 2: जानकारी का संग्रह: जो उपयोगकर्ता रिपोर्टेबल निकलते हैं, उनके बारे में RCASP की पहचान, उपयोगकर्ता का नाम, पता, निवास-देश और TIN, तथा संबंधित लेनदेन की जानकारी फॉर्म 167 के अनुसार रखी जाती है। खुदरा भुगतान जैसे हस्तांतरण भी रिपोर्टेबल लेनदेन की श्रेणी में आ सकते हैं, जिनकी शर्तें नियम 241 में दी गई हैं।
चरण 3: फ़ाइलिंग: फॉर्म 167 तैयार करके आयकर विभाग के रिपोर्टिंग पोर्टल पर RCASP के ITDREIN और PAN से लॉगिन कर जमा किया जाता है। अनुपालन न होने पर धारा 446 का दंड लग सकता है।
यह कदम क्यों मायने रखता है
सीमा-पार कर-चोरी पर नज़र: मार्गदर्शन-पत्र की प्रस्तावना का तर्क है कि क्रिप्टो-परिसंपत्तियाँ पारंपरिक वित्तीय संस्थानों के बाहर घूम सकती हैं, इसलिए केवल बैंकिंग पर आधारित CRS अधूरा रह जाता। CARF इस अंतर को भरता है, और भारत इसे अपने कर-क़ानून में उतार रहा है।
अंतर्राष्ट्रीय प्रतिबद्धता: भारत ने 2023 की अपनी G20 अध्यक्षता में CARF के लिए ज़ोर दिया था। 2027 तक आदान-प्रदान शुरू करने की देशों की इच्छा के अनुरूप घरेलू नियम और मार्गदर्शन पहले तैयार किए जा रहे हैं।
बहस के बिंदु और सावधानियाँ
अनुपालन का बोझ: छोटे प्लेटफ़ॉर्म को ग्राहक का कर-निवास तय करने, TIN जाँचने और डेटा-स्कीमा के अनुसार फ़ाइल करने की प्रणाली बनानी होगी। 198 पृष्ठ का मार्गदर्शन-पत्र इसी जटिलता का संकेत है।
गोपनीयता और डेटा-सुरक्षा: नियम 244(14) के अनुसार जानकारी केवल कर-प्रशासन के सीमित उद्देश्य के लिए साझा होनी है। व्यवहार में इस सीमा का पालन कैसे सुनिश्चित होगा, यह इस दस्तावेज़ से तय नहीं होता।
नियामक स्थिति का भ्रम: कर-रिपोर्टिंग का अर्थ क्रिप्टो को वैध करना या उसका नियमन करना नहीं है। दस्तावेज़ ने यह बात स्वयं स्पष्ट की है, इसलिए परीक्षा में दोनों को अलग रखें।
आगे की राह
आगे देखने की बातें ये हैं: पहली रिपोर्टिंग-अवधि कैसे चलती है, RCASP के लिए तकनीकी स्कीमा और उपयोगिताएँ कितनी स्थिर रहती हैं, और भारत किन देशों के साथ आदान-प्रदान शुरू करता है। इन विषयों पर हमारे पढ़े स्रोत में कोई जानकारी नहीं है।
अवधारणा में अंतर
तीन चीज़ें अलग रखें। CRS बैंक-खातों की जानकारी का आदान-प्रदान है; CARF क्रिप्टो-परिसंपत्ति-लेनदेन का। और कर-रिपोर्टिंग (CARF) क्रिप्टो-नियमन से अलग है, क्योंकि मार्गदर्शन-पत्र लेनदेन की वैधता पर कुछ नहीं कहता।
मेंस दृष्टि
GS-III: अर्थव्यवस्था, कर-प्रशासन, काला धन और सीमा-पार वित्तीय अपराध; GS-II: अंतर्राष्ट्रीय समूह और भारत की भूमिका (G20)। उत्तर में तथ्य (24 जुलाई 2026; धारा 509; फॉर्म 167; 31 मई; दंड) के साथ सीमा भी लिखें: रिपोर्टेबल व्यक्ति विदेशी कर-निवासी है।
उत्तर की रूपरेखा
भूमिका में: CRS की सीमा और CARF की ज़रूरत।
मुख्य भाग में: भारत का ढाँचा: धारा 509, नियम 241-244, फॉर्म 167, RCASP; मुख्य बिंदु: विदेशी कर-निवासी रिपोर्टेबल, उचित-परिश्रम की समय-सीमा, 31 मई, दंड; चुनौतियाँ: अनुपालन, गोपनीयता।
निष्कर्ष में: सीमा-पार कर-पारदर्शिता के लिए रिपोर्टिंग को अनुपालन-क्षमता और सीमित कर-उद्देश्य के डेटा-सुरक्षा प्रावधान के साथ परखें; विदेशी कर-निवासी उपयोगकर्ता के दायरे को स्पष्ट रखते हुए इसे क्रिप्टो की वैधता या कारोबार का नियमन न मानें।
स्रोत
- आयकर अधिनियम, 2025 — धारा 509: क्रिप्टो-परिसंपत्ति लेनदेन की जानकारी देने का दायित्व (आयकर विभाग)
- आयकर अधिनियम, 2025 — धारा 446: क्रिप्टो-परिसंपत्ति जानकारी में चूक पर दंड (आयकर विभाग)
- आयकर नियम, 2026 — नियम 241: परिभाषाएँ (आयकर विभाग)
- आयकर नियम, 2026 — नियम 243: रिपोर्टिंग की आवश्यकताएँ, फॉर्म 167 और 31 मई (आयकर विभाग)
- आयकर नियम, 2026 — नियम 244: उचित-परिश्रम प्रक्रिया (आयकर विभाग)
- CBDT — क्रिप्टो-परिसंपत्ति रिपोर्टिंग दायित्व: मार्गदर्शन-पत्र (24 जुलाई 2026), पूरा पाठ (तृतीय-पक्ष वेबसाइट पर प्रति)
- बिज़नेस स्टैंडर्ड — CBDT issues guidance note on crypto-asset reporting under I-T Act, 2025 (26 जुलाई 2026)
- द इंडियन एक्सप्रेस — CBDT issues guidance note on crypto reporting in line with OECD framework (27 जुलाई 2026)
कानूनी बिंदु (रिपोर्टेबल व्यक्ति की परिभाषा, उचित-परिश्रम की समय-सीमा, 31 मई की अंतिम तिथि, धारा 509 और धारा 446 का दंड) आयकर विभाग की वेबसाइट पर प्रकाशित अधिनियम और नियमों के पाठ से मिलाए गए हैं। मार्गदर्शन-पत्र की जो प्रति हमने पढ़ी, वह तृतीय-पक्ष वेबसाइट पर है; कर-विभाग की अपनी प्रति हम नहीं खोल पाए। बिज़नेस स्टैंडर्ड और इंडियन एक्सप्रेस ने इसी 198-पृष्ठ के नोट, उसकी प्रस्तावना और अस्वीकरण का वही विवरण दिया है। नियम 242 और फॉर्म 167 के स्कीमा, तथा नियम 241-243 के सभी उप-नियम पूरे नहीं पढ़े गए।
याद रखें: CARF में रिपोर्ट होने वाला उपयोगकर्ता विदेशी कर-निवासी है; यह कर-रिपोर्टिंग है, क्रिप्टो-नियमन नहीं; और पहली रिपोर्ट नियम के अनुसार 31 मई 2027 तक देय बनती है।
इस लेख को डाउनलोड करें: PDF
अक्सर पूछे जाने वाले प्रश्न (FAQ)
संक्षिप्त उत्तर: CARF में रिपोर्ट होने वाला उपयोगकर्ता विदेशी कर-निवासी है; यह कर-रिपोर्टिंग है, क्रिप्टो-नियमन नहीं; और पहली रिपोर्ट नियम के अनुसार 31 मई 2027 तक देय बनती है।
प्रश्न: क्रिप्टो-परिसंपत्ति रिपोर्टिंग से जुड़ी कौन-सी खबर लेख में दी गई है?
केंद्रीय प्रत्यक्ष कर बोर्ड (CBDT) का “क्रिप्टो-परिसंपत्ति रिपोर्टिंग दायित्व: मार्गदर्शन-पत्र” 24 जुलाई 2026 को जारी हुआ (दस्तावेज़ के मुखपृष्ठ पर “Released on: 24th July 2026”)। यह आयकर अधिनियम, 2025 की धारा 509 तथा आयकर नियम, 2026 के नियम 241 से 244 और फॉर्म 167 के तहत रिपोर्टिंग क्रिप्टो-परिसंपत्ति सेवा-प्रदाताओं (RCASP) के अनुपालन के लिए है। यह कर-प्रशासन का मार्गदर्शन है, क्रिप्टो-कारोबार का नियमन नहीं: दस्तावेज़ स्वयं कहता है कि किसी भी विसंगति की स्थिति में अधिनियम और नियम ही मान्य होंगे और यह क्रिप्टो-लेनदेन की वैधता या अवैधता पर कुछ नहीं कहता।
प्रश्न: क्रिप्टो-परिसंपत्ति रिपोर्टिंग में रिपोर्टेबल व्यक्ति कौन है?
इस ढाँचे में रिपोर्ट किए जाने वाले उपयोगकर्ता वे हैं जो भारत के बाहर किसी देश या क्षेत्र के कर-निवासी हैं। मार्गदर्शन-पत्र “रिपोर्टेबल व्यक्ति” को ऐसी ही परिभाषा देता है: वह संस्था या व्यक्ति जो कर-क़ानूनों के अनुसार भारत के बाहर के किसी देश का निवासी हो, या भारत के बाहर के निवासी मृतक की संपदा, अपवर्जित व्यक्ति को छोड़कर। यानी फॉर्म 167 का उद्देश्य भारतीय मंच के विदेशी कर-निवासी ग्राहकों की जानकारी उनके निवास-देश तक पहुँचाने के लिए जुटाना है, ठीक वैसे जैसे CRS में दूसरे देशों के वित्तीय संस्थान भारतीय निवासियों की जानकारी भारत को भेजते हैं। इस दस्तावेज़ को पढ़कर यह नहीं कहा जा सकता कि भारतीय निवासियों के क्रिप्टो-लेनदेन पर कर-नियम बदल गए; वह विषय इस मार्गदर्शन-पत्र का नहीं है, और हमने उसे यहाँ नहीं जाँचा।
प्रश्न: इस विषय का क्या महत्व है?
सीमा-पार कर-चोरी पर नज़र: मार्गदर्शन-पत्र की प्रस्तावना का तर्क है कि क्रिप्टो-परिसंपत्तियाँ पारंपरिक वित्तीय संस्थानों के बाहर घूम सकती हैं, इसलिए केवल बैंकिंग पर आधारित CRS अधूरा रह जाता। CARF इस अंतर को भरता है, और भारत इसे अपने कर-क़ानून में उतार रहा है।

PCSMANTRA संपादकीय टीम
शोध और संपादन
हम UPSC, राज्य PCS, PCS-J और अन्य प्रतियोगी परीक्षाओं के लिए हिंदी और अंग्रेज़ी में सामयिक घटनाओं का विश्लेषण, परीक्षा-अपडेट और अध्ययन-सामग्री तैयार करते हैं। हर लेख आधिकारिक स्रोतों से सत्यापित कर प्रकाशित किया जाता है; स्रोत प्रत्येक लेख के अंत में दिए जाते हैं।
हमारी संपादकीय नीति पढ़ें