साइबर धोखाधड़ी के खिलाफ सफलता केवल खाते फ्रीज करने में नहीं है। पीड़ित को शिकायत का रास्ता, निष्पक्ष जाँच और बरामद धन की समय पर वापसी भी मिलनी चाहिए।
खबरों में क्यों
4 अगस्त 2026 को सर्वोच्च न्यायालय ने डिजिटल अरेस्ट धोखाधड़ी से संबंधित स्वतः संज्ञान कार्यवाही में अंतरिम निर्देश दिए। अदालत ने बैंकों के लिए मानक प्रक्रिया, शिकायत निवारण, धन की बहाली और राज्यों के बीच समन्वय पर जोर दिया। आदेश में कुछ उपाय लागू करने को कहा गया, जबकि साझा दायित्व, मुआवजा और कॉल संबंधी तकनीकी विकल्पों पर विचार करने को कहा गया है। दोनों प्रकार के निर्देशों में अंतर जरूरी है।
मुख्य तथ्य
म्यूल खाते: धोखाधड़ी की रकम प्राप्त करने और आगे घुमाने के लिए इस्तेमाल खातों को म्यूल खाते कहा जाता है। खाते पर अस्थायी डेबिट रोक का अर्थ उससे पैसा निकालने या भेजने पर रोक है; यह पूरी रकम पीड़ित को वापस मिलने की गारंटी नहीं है।
बैंक और राज्य: अदालत ने RBI को चार सप्ताह में अस्थायी डेबिट होल्ड की SOP औपचारिक रूप से अपनाने और प्रसारित करने को कहा। राज्यों तथा केंद्रशासित प्रदेशों को शिकायत निवारण और धन-बहाली मॉड्यूल अपनाने तथा भारतीय साइबर अपराध समन्वय केंद्र (I4C) से परामर्श में e-Zero FIR व्यवस्था पर कदम उठाने के निर्देश दिए।
अभी विचार का विषय: साझा दायित्व और पीड़ित मुआवजे का ढाँचा विचारार्थ है। कॉल के लिए समय-आधारित तकनीकी रोक की व्यवहार्यता और सुरक्षा उपाय जाँचना भी निर्देश का हिस्सा है। इसे लागू सार्वभौमिक कॉल-सीमा या तय मुआवजे का अधिकार न मानें।
नागरिक-केंद्रित साइबर सुरक्षा क्यों जरूरी है?
समय की भूमिका: रकम कई खातों में तेजी से घूम सकती है। शिकायत, बैंक और पुलिस के बीच सूचना पहुँचने में देरी नुकसान बढ़ा सकती है। इसलिए शुरुआती सूचना और जाँच में समन्वय महत्वपूर्ण है।
खाताधारक का न्याय: धन-शृंखला में आए हर खाते के संबंध और रकम का परीक्षण होना चाहिए। अनिश्चितकालीन व्यापक रोक से निर्दोष खाताधारक भी प्रभावित हो सकते हैं। शिकायत निवारण और सुनवाई का स्पष्ट रास्ता जरूरी है।
सिर्फ आँकड़े पर्याप्त नहीं: दर्ज शिकायतें वास्तविक अपराध का पूरा माप नहीं होतीं। कम शिकायतों को अकेले धोखाधड़ी खत्म होने का प्रमाण न मानें। बरामदगी, वापसी में लगा समय और शिकायतों के निपटारे का परिणाम भी देखा जाए।
विश्लेषण और आगे की राह
बैंक, पुलिस, दूरसंचार कंपनियों और डिजिटल मंचों के लिए स्पष्ट संपर्क-बिंदु तथा जवाबदेही तय हो। उच्च जोखिम वाले लेनदेन की जाँच, पीड़ित की सहायता और निर्दोष खाताधारक की शिकायत का निपटारा साथ चलें। आदेश में प्रोत्साहित शिकायत-व्यवस्था अन्य वैधानिक उपचारों पर पूर्ण रोक नहीं है। नागरिकों को भय या गोपनीयता के दबाव में पैसा भेजने से बचना चाहिए। वित्तीय साइबर धोखाधड़ी की सूचना तुरंत 1930 या राष्ट्रीय साइबर अपराध पोर्टल पर दी जा सकती है। जागरूकता का लक्ष्य पीड़ित को दोष देना नहीं, अपराधी के दबाव को पहचानने में मदद करना है।
अवधारणा में अंतर
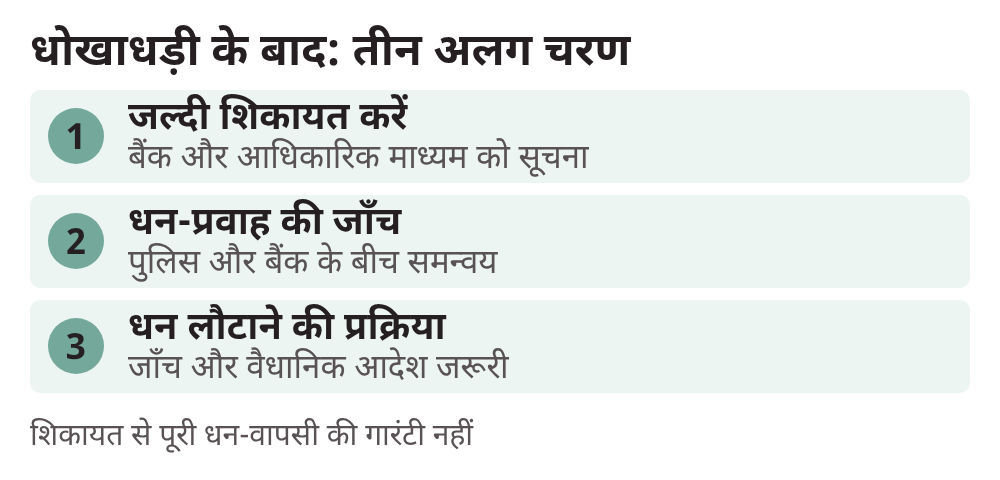
खाते में रकम रोकना, अपराध की जाँच करना और वैधानिक प्रक्रिया से धन लौटाना अलग चरण हैं। शिकायत दर्ज होने या डेबिट होल्ड लगने से अपराध सिद्ध या धन-वापसी पूरी नहीं हो जाती।
मेंस दृष्टि
GS-III में साइबर सुरक्षा; GS-II में सेवा वितरण, जवाबदेही और न्याय तक पहुँच। उत्तर में तकनीकी निगरानी के साथ त्वरित शिकायत, उचित प्रक्रिया और परिणाम-आधारित समीक्षा को जोड़ें।
उत्तर की रूपरेखा
भूमिका में: डिजिटल अरेस्ट में अपराधी अधिकारी बनकर भय और नकली कानूनी दबाव से धन वसूलते हैं; यह वैध गिरफ्तारी नहीं। जागरूकता के साथ रोकथाम, त्वरित शिकायत और राहत की जवाबदेह व्यवस्था जरूरी है।
मुख्य भाग में: बैंक, पुलिस, दूरसंचार और डिजिटल मंचों के स्पष्ट संपर्क-बिंदु हों ताकि रकम आगे जाने से पहले सूचना पहुँचे। जोखिम वाले लेनदेन की जाँच तथा म्यूल खातों पर संतुलित डेबिट होल्ड के साथ निर्दोष खाताधारक की सुनवाई हो। 1930 व आधिकारिक पोर्टल पर त्वरित शिकायत, शिकायत-निवारण और राज्यों के बीच समन्वय महत्वपूर्ण हैं। धन रोकना, अपराध की जाँच और कानूनी प्रक्रिया से वापसी अलग चरण हैं। प्रस्तावित साझा दायित्व या मुआवजे को लागू सार्वभौमिक अधिकार न मानें।
निष्कर्ष में: सफलता केवल फ्रीज खातों या शिकायतों की संख्या से नहीं, बरामदगी, वापसी में समय और निष्पक्ष निपटारे से मापें। पीड़ित को दोष दिए बिना सहायता दें; त्वरित शिकायत पूरी रकम लौटने की गारंटी नहीं है।
28 अक्टूबर की दो रिपोर्टें: ऋण-विवाद और मामलों का समेकन
कर्नाटक उच्च न्यायालय (रिपोर्ट: द इंडियन एक्सप्रेस, 28 अक्टूबर): रिपोर्ट के अनुसार न्यायमूर्ति एम. नागप्रसन्ना ने 16 अक्टूबर के आदेश में एक महिला की वह याचिका खारिज की, जिसमें उसने ICICI बैंक द्वारा ₹50 लाख के ऋण के न चुकाने पर शुरू की गई आपराधिक कार्यवाही रद्द करने की माँग की थी। महिला का कहना था कि वह “डिजिटल अरेस्ट” में थी और ठगों के कहने पर ऋण लेकर रकम आगे भेजी। रिपोर्ट के अनुसार अदालत ने कहा कि हर विवादित लेनदेन को कल “डिजिटल अरेस्ट” का परिणाम बताया जा सकता है, और ये दलीलें गंभीर रूप से विवादित तथ्यों के प्रश्न हैं जिनके लिए साक्ष्य चाहिए, इसलिए इस चरण पर हस्तक्षेप का आधार नहीं है। इसे ऐसे न पढ़ें कि अदालत ने ठगी के तथ्य को झूठा ठहराया या सभी पीड़ितों पर ऋण-दायित्व तय कर दिया। यह कार्यवाही रद्द करने के चरण पर एक आदेश है।
सर्वोच्च न्यायालय (रिपोर्ट: द न्यू इंडियन एक्सप्रेस, 28 अक्टूबर): रिपोर्ट के अनुसार मुख्य न्यायाधीश सूर्यकांत, न्यायमूर्ति जॉयमाल्य बागची और न्यायमूर्ति वी. मोहना की पीठ ने डिजिटल अरेस्ट जैसे अपराधों को सुनवाई में “डिजिटल डकैती” कहा। पीठ ने म्यूल खाते के आरोप में दो व्यक्तियों के विरुद्ध 12 राज्यों में लंबित 35 मामलों को एक साथ जोड़ने की माँग पर विचार करने से इनकार किया, और रिपोर्ट के अनुसार याचिकाकर्ताओं ने याचिका वापस ले ली। पीठ की टिप्पणियाँ रिपोर्ट के अनुसार मौखिक हैं। इस अद्यतन के लिए लिखित आदेश नहीं पढ़ा गया है, इसलिए उन्हें बाध्यकारी निर्देश या कानून की नई व्याख्या न समझें।
ये दोनों घटनाएँ 4 अगस्त के अंतरिम निर्देशों का भाग नहीं हैं। पहली एक ऋण-विवाद में हाई कोर्ट का चरण-आधारित आदेश है और दूसरी मामलों के स्थानांतरण/समेकन की प्रार्थना पर सुनवाई है।
स्रोत
- सर्वोच्च न्यायालय: मूल अंतरिम आदेश, 4 अगस्त 2026
- विधिक समाचार: निर्देश और विचारार्थ प्रस्ताव, 4 अगस्त 2026
- गृह मंत्रालय: डिजिटल अरेस्ट से सावधानी और शिकायत के आधिकारिक माध्यम
- द इंडियन एक्सप्रेस, 28 अक्टूबर 2026: कर्नाटक उच्च न्यायालय का आदेश (16 अक्टूबर) और डिजिटल-अरेस्ट ऋण-विवाद। समाचार-रिपोर्ट; मूल आदेश प्रत्यक्ष नहीं पढ़ा गया।
- द न्यू इंडियन एक्सप्रेस, 28 अक्टूबर 2026: सर्वोच्च न्यायालय की सुनवाई और 35 मामलों का समेकन। समाचार-रिपोर्ट; मौखिक टिप्पणियाँ, लिखित आदेश प्रत्यक्ष नहीं पढ़ा गया।
याद रखें: त्वरित शिकायत के साथ धन रोकने, जाँच और धन लौटाने की अलग-अलग प्रक्रियाओं को प्रभावी बनाना जरूरी है।
इस लेख को डाउनलोड करें: PDF
अक्सर पूछे जाने वाले प्रश्न (FAQ)
संक्षिप्त उत्तर: साइबर धोखाधड़ी के खिलाफ सफलता केवल खाते फ्रीज करने में नहीं है; पीड़ित को शिकायत का रास्ता, निष्पक्ष जाँच और बरामद धन की समय पर वापसी भी मिलनी चाहिए।
प्रश्न: डिजिटल अरेस्ट धोखाधड़ी पर अदालत के अंतरिम निर्देश क्या थे?
4 अगस्त 2026 को सर्वोच्च न्यायालय ने डिजिटल अरेस्ट धोखाधड़ी से संबंधित स्वतः संज्ञान कार्यवाही में अंतरिम निर्देश दिए। अदालत ने बैंकों के लिए मानक प्रक्रिया, शिकायत निवारण, धन की बहाली और राज्यों के बीच समन्वय पर जोर दिया। आदेश में कुछ उपाय लागू करने को कहा गया, जबकि साझा दायित्व, मुआवजा और कॉल संबंधी तकनीकी विकल्पों पर विचार करने को कहा गया है। दोनों प्रकार के निर्देशों में अंतर जरूरी है।
प्रश्न: डिजिटल अरेस्ट को वैध गिरफ्तारी क्यों नहीं माना जाता?
इस धोखाधड़ी में अपराधी पुलिस, जाँच एजेंसी या अन्य अधिकारी का रूप धरकर व्यक्ति को डराते हैं, नकली दस्तावेज दिखाते हैं और फोन या वीडियो कॉल पर नियंत्रण में रखने की कोशिश करते हैं। कथित जाँच या गिरफ्तारी से बचाने के नाम पर पैसा माँगा जाता है। यह अपराधियों का दबाव है, कानूनी हिरासत नहीं।
प्रश्न: म्यूल खाते और अस्थायी डेबिट रोक का क्या अर्थ है?
म्यूल खाते: धोखाधड़ी की रकम प्राप्त करने और आगे घुमाने के लिए इस्तेमाल खातों को म्यूल खाते कहा जाता है। खाते पर अस्थायी डेबिट रोक का अर्थ उससे पैसा निकालने या भेजने पर रोक है; यह पूरी रकम पीड़ित को वापस मिलने की गारंटी नहीं है। बैंक और राज्य: अदालत ने RBI को चार सप्ताह में अस्थायी डेबिट होल्ड की SOP औपचारिक रूप से अपनाने और प्रसारित करने को कहा।
PCSMANTRA टीम
शोध और संपादन
हम UPSC, राज्य PCS, PCS-J और अन्य प्रतियोगी परीक्षाओं के लिए हिंदी और अंग्रेज़ी में सामयिक घटनाओं का विश्लेषण, परीक्षा-अपडेट और अध्ययन-सामग्री तैयार करते हैं। हर लेख आधिकारिक स्रोतों से सत्यापित कर प्रकाशित किया जाता है; स्रोत प्रत्येक लेख के अंत में दिए जाते हैं।
हमारी संपादकीय नीति पढ़ें