आय-असमानता और राजकोषीय नीति | समाचार संदर्भ: 27 जुलाई 2026 (लोकसभा का लिखित उत्तर) | प्रकाशित: 17 अक्टूबर 2026
पृष्ठभूमि और संदर्भ
लोकसभा के उत्तर के अनुसार “अरबपति” शब्द की कोई वैधानिक परिभाषा आयकर अधिनियम, 2025 या पुराने आयकर अधिनियम, 1961 में नहीं है। इसलिए “अरबपतियों की संख्या” पर पूछे गए प्रश्न का उत्तर सरकार ने उन व्यक्तियों की गिनती से दिया जिन्होंने आयकर रिटर्न में ₹100 करोड़ या अधिक सकल कुल आय (Gross Total Income, GTI) दर्शाई। यह आय की गिनती है, संपत्ति की नहीं।
खबरों में क्यों
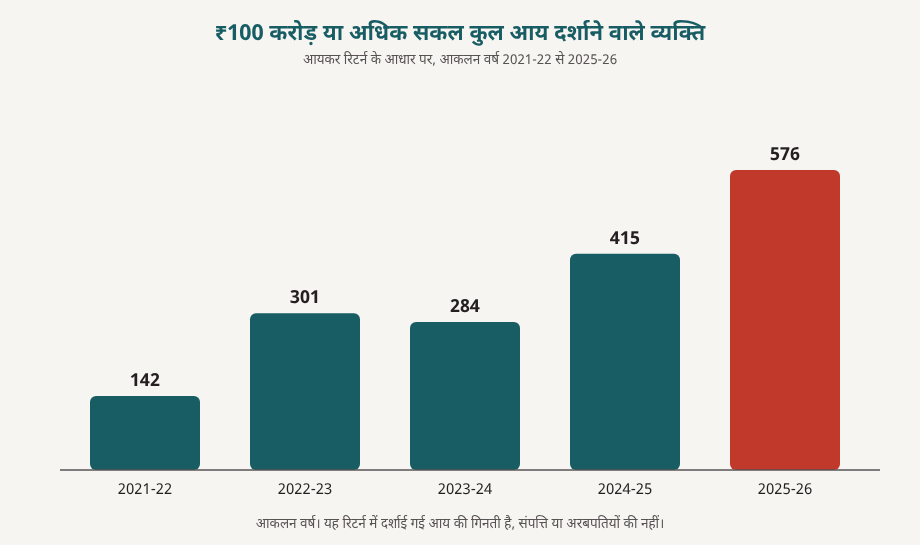
सोमवार, 27 जुलाई 2026 को वित्त राज्य मंत्री पंकज चौधरी ने लोकसभा के अतारांकित प्रश्न संख्या 1274 (“अरबपतियों की बढ़ती संख्या”, सांसद मुरारी लाल मीणा) के लिखित उत्तर में बताया कि आयकर रिटर्न में ₹100 करोड़ या अधिक सकल कुल आय दर्शाने वाले व्यक्तियों की संख्या आकलन वर्ष 2021-22 के 142 से बढ़कर 2025-26 में 576 हो गई। उत्तर में स्पष्ट कहा गया कि “अरबपति” की कोई वैधानिक परिभाषा आयकर अधिनियम, 2025 या पुराने आयकर अधिनियम, 1961 में नहीं है। सरकार ने यह भी कहा कि वह करदाताओं की कुल संपत्ति का आँकड़ा नहीं रखती।
मुख्य तथ्य और आंकड़े
| स्रोत | लोकसभा अतारांकित प्रश्न संख्या 1274, उत्तर 27 जुलाई 2026, वित्त मंत्रालय (राजस्व विभाग), वित्त राज्य मंत्री पंकज चौधरी |
|---|---|
| आँकड़ा | आकलन वर्ष 2021-22: 142; 2022-23: 301; 2023-24: 284; 2024-25: 415; 2025-26: 576 (पिछले पाँच आकलन वर्षों में दाखिल रिटर्न के आधार पर) |
| वृद्धि | 142 से 576: पाँच आकलन वर्षों में लगभग चार गुना (576 ÷ 142 ≈ 4.06, हमारी गणना)। केवल 2023-24 में संख्या 301 से घटकर 284 रही |
| संपत्ति का आँकड़ा | संपत्ति-कर अधिनियम, 1957 1 अप्रैल 2016 से समाप्त; सरकार करदाताओं की कुल संपत्ति का आँकड़ा नहीं रखती |
| असमानता के सरकारी संकेतक | HCES 2023-24: ग्रामीण और शहरी गिनी गुणांक 0.237 और 0.284 (2022-23 में 0.266 और 0.314); PLFS: 15 वर्ष और अधिक आयु की बेरोज़गारी दर 2022 में 3.6% से 2025 में 3.1%; NITI आयोग: बहुआयामी गरीबी 2015-16 के 24.85% से 2019-21 में 14.96% |
| नीतिगत उपाय (उत्तर में) | प्रगतिशील आयकर स्लैब, अति-उच्च आय पर अधिभार, धारा 146 (पुरानी धारा 80JJAA: अतिरिक्त कर्मचारी-लागत पर 30% कटौती), स्टार्ट-अप के लिए धारा 140, सहकारी समितियों के लिए कर-उपाय, बुनियादी ढाँचे में निवेश की छूट और कल्याण-योजनाएँ |
आँकड़े को सही ढंग से कैसे पढ़ें
माप क्या है: यह रिटर्न में दर्शाई गई आय की गिनती है, संपत्ति की नहीं। इसलिए यह नहीं बताता कि इन व्यक्तियों के पास कितनी संपत्ति है, या वही लोग हर वर्ष इस सूची में रहे या नहीं। उत्तर में यह तुलना नहीं दी गई।
गिनती और बँटवारा: उत्तर में केवल संख्या है। इन व्यक्तियों की आय का कुल योग, उसमें पूँजीगत लाभ का हिस्सा, या देश की कुल आय में हिस्सेदारी नहीं दी गई, इसलिए आय की “सांद्रता” इस उत्तर से नहीं निकाली जा सकती।
वृद्धि के कारण: उत्तर संख्या बढ़ने का कारण नहीं बताता। यह वास्तविक आय बढ़ने, बाज़ार में उछाल, रिटर्न दाखिल करने के बेहतर अनुपालन या आँकड़ा-संग्रह के तरीके, इनमें से किसका परिणाम है, यह हमारे स्रोतों से तय नहीं होता।
यह आँकड़ा क्यों मायने रखता है
नीति-बहस के लिए: जब संपत्ति का आँकड़ा सरकार के पास नहीं है, तो उच्च आय-वर्ग पर रिटर्न-आधारित आँकड़े ही उपलब्ध सबसे सीधे सरकारी संकेत हैं। इन्हीं पर अधिभार और कर-प्रगतिशीलता जैसी बहसें टिकती हैं।
असमानता मापने की सीमा: सरकार ने असमानता के संदर्भ में उपभोग-आधारित गिनी गुणांक रखा, जो खर्च के बँटवारे को मापता है। रिटर्न की आय और उपभोग की असमानता अलग माप हैं, इसलिए दोनों को एक ही निष्कर्ष की तरह नहीं जोड़ना चाहिए।
बहस के बिंदु और सावधानियाँ
आय बनाम संपत्ति: संपत्ति के आँकड़े के बिना शीर्ष संपत्ति-संकेंद्रण को सरकारी आँकड़ों से नहीं नापा जा सकता। संपत्ति-कर 2016 में समाप्त हुआ, पर वैकल्पिक संपत्ति-आँकड़ा बनाने का कोई उल्लेख उत्तर में नहीं है।
उत्तर की संरचना: प्रश्न असमानता के प्रभाव पर था। सरकार ने गिनी, बेरोज़गारी और गरीबी के संकेतक रखे। इनके बीच कारण-संबंध उत्तर में स्थापित नहीं किया गया है।
समाचार-शीर्षक की भाषा: कई समाचार-शीर्षकों में “अरबपति” शब्द आया। परीक्षा-उत्तर में इसे “₹100 करोड़ या अधिक आय दर्शाने वाले व्यक्ति” लिखना सही है, न कि संपत्ति के आधार पर अरबपति।
आगे की राह
आगे देखने की बातें ये हैं: क्या सरकार शीर्ष आय-वर्ग के आय-योग या पूँजीगत लाभ के हिस्से जैसे आँकड़े सार्वजनिक करती है, और क्या संपत्ति के आँकड़े के लिए कोई अलग व्यवस्था बनती है। इन पर हमारे स्रोतों में कोई घोषणा नहीं है।
अवधारणा में अंतर
तीन बातें अलग रखें: (1) सकल कुल आय, यानी रिटर्न में दर्शाई गई कुल आय (उत्तर की गिनती इसी पर है); (2) संपत्ति या नेटवर्थ, जिसका सरकारी आँकड़ा नहीं है; और (3) गिनी गुणांक, जो इस उत्तर में उपभोग-व्यय के बँटवारे का माप है।
मेंस दृष्टि
GS-III: भारतीय अर्थव्यवस्था, समावेशी विकास, राजकोषीय नीति; GS-II: कल्याणकारी योजनाएँ। उत्तर में आँकड़े (142 से 576; 27 जुलाई 2026; संपत्ति-कर 2016 में समाप्त) और माप की सीमा, दोनों लिखें।
उत्तर की रूपरेखा
भूमिका में: उत्तर का आँकड़ा और "अरबपति" की परिभाषा का अभाव।
मुख्य भाग में: आय बनाम संपत्ति; क्या कहा जा सकता है (संख्या में वृद्धि) और क्या नहीं (संपत्ति-संकेंद्रण, कारण); सरकार के उपाय (प्रगतिशील स्लैब, अधिभार, कल्याण-योजनाएँ) और उनकी सीमा।
निष्कर्ष में: उच्च आय दर्शाने वालों की बढ़ती संख्या को संपत्ति-संकेंद्रण या बढ़ोतरी के कारण का प्रमाण न मानें; कर-उपायों का मूल्यांकन करते हुए आय-योग, उसके घटकों और संपत्ति पर बेहतर आँकड़ों की आवश्यकता बताएँ।
स्रोत
- लोकसभा अतारांकित प्रश्न 1274, “Increasing Number of Billionaires”, उत्तर 27 जुलाई 2026 (sansad.in, 4 पृष्ठ, पूरा पाठ पढ़ा)
- TaxGuru — उसी उत्तर का सार (29 जुलाई 2026, द्वितीयक स्रोत)
- The Financial Express — समाचार रिपोर्ट (27 जुलाई 2026, द्वितीयक स्रोत)
सभी आँकड़े और मंत्रालय के कथन संसद के उत्तर के पूरे पाठ से लिए गए हैं। द्वितीयक स्रोत केवल पुष्टि के लिए हैं। संख्या बढ़ने के कारण, आकलन वर्ष और आय-वर्ष का संबंध, और संशोधित रिटर्न का असर उत्तर में नहीं बताए गए हैं, इसलिए हमने इन पर निष्कर्ष नहीं दिया। 4.06 गुना हमारी अपनी गणना है।
याद रखें: लोकसभा के उत्तर के अनुसार ₹100 करोड़ या अधिक सकल कुल आय दर्शाने वाले व्यक्ति 2021-22 के 142 से 2025-26 में 576 हुए। यह आय की गिनती है, अरबपतियों की नहीं, क्योंकि सरकार संपत्ति का आँकड़ा नहीं रखती।
इस लेख को डाउनलोड करें: PDF
अक्सर पूछे जाने वाले प्रश्न (FAQ)
संक्षिप्त उत्तर: लोकसभा के उत्तर के अनुसार ₹100 करोड़ या अधिक सकल कुल आय दर्शाने वाले व्यक्ति 2021-22 के 142 से 2025-26 में 576 हुए। यह आय की गिनती है, अरबपतियों की नहीं, क्योंकि सरकार संपत्ति का आँकड़ा नहीं रखती।
प्रश्न: ₹100 करोड़ या अधिक आय वाले व्यक्तियों पर संसद में क्या आँकड़े दिए गए?
सोमवार, 27 जुलाई 2026 को वित्त राज्य मंत्री पंकज चौधरी ने लोकसभा के अतारांकित प्रश्न संख्या 1274 (“अरबपतियों की बढ़ती संख्या”, सांसद मुरारी लाल मीणा) के लिखित उत्तर में बताया कि आयकर रिटर्न में ₹100 करोड़ या अधिक सकल कुल आय दर्शाने वाले व्यक्तियों की संख्या आकलन वर्ष 2021-22 के 142 से बढ़कर 2025-26 में 576 हो गई। उत्तर में स्पष्ट कहा गया कि “अरबपति” की कोई वैधानिक परिभाषा आयकर अधिनियम, 2025 या पुराने आयकर अधिनियम, 1961 में नहीं है। सरकार ने यह भी कहा कि वह करदाताओं की कुल संपत्ति का आँकड़ा नहीं रखती।
प्रश्न: सकल कुल आय और संपत्ति में क्या अंतर है?
सकल कुल आय रिटर्न में दर्शाई गई आय है। संपत्ति इससे अलग माप है, यानी किसी के पास कुल कितना मूल्य जमा है। सरकार ने उत्तर में कहा कि वह करदाताओं की कुल संपत्ति का आँकड़ा नहीं रखती। इसलिए 576 की संख्या को “576 अरबपति” पढ़ना गलत होगा।
प्रश्न: इस विषय का क्या महत्व है?
नीति-बहस के लिए: जब संपत्ति का आँकड़ा सरकार के पास नहीं है, तो उच्च आय-वर्ग पर रिटर्न-आधारित आँकड़े ही उपलब्ध सबसे सीधे सरकारी संकेत हैं। इन्हीं पर अधिभार और कर-प्रगतिशीलता जैसी बहसें टिकती हैं।

PCSMANTRA संपादकीय टीम
शोध और संपादन
हम UPSC, राज्य PCS, PCS-J और अन्य प्रतियोगी परीक्षाओं के लिए हिंदी और अंग्रेज़ी में सामयिक घटनाओं का विश्लेषण, परीक्षा-अपडेट और अध्ययन-सामग्री तैयार करते हैं। हर लेख आधिकारिक स्रोतों से सत्यापित कर प्रकाशित किया जाता है; स्रोत प्रत्येक लेख के अंत में दिए जाते हैं।
हमारी संपादकीय नीति पढ़ें