SEBI | 214वीं Board बैठक, 19 जून 2026 (PR No. 33/2026) | UPSC / PCS मुख्य परीक्षा: GS-3 (अर्थव्यवस्था, वित्तीय नियमन) | प्रारंभिक: SEBI Board, QTP, open market buy-back, GARUDA, SDI, ILMDS, EEAC
पृष्ठभूमि और संदर्भ
नियामक की एक बैठक में कई तरह की चीज़ें तय होती हैं: कुछ नियम बदलते हैं, कुछ प्रक्रियाएँ, और कुछ सिर्फ़ समीक्षा की दिशा। खबर में इन सबको “SEBI ने मंज़ूर किया” कहकर एक साथ रख दिया जाता है। 19 जून 2026 की विज्ञप्ति में नौ मद हैं, और हर मद अपनी भाषा में अपनी स्थिति बताता है। यह लेख उस भाषा को वैसा ही पढ़ता है।
खबर क्या?
SEBI के अनुसार उसके Board की 214वीं बैठक मुंबई में हुई और उसने नौ मद मंज़ूर किए, जिनमें प्रतिभूतियों का transmission, open market buy-back, mutual funds की intraday borrowing, AIF के लिए GARUDA, नगरपालिका बॉन्ड और SEBI Members का नया Code of Conduct शामिल हैं।
मुख्य तथ्य और आँकड़े
| संदर्भ और स्थिति | SEBI, प्रेस विज्ञप्ति PR No. 33/2026, “Key decisions taken in the SEBI Board Meeting dated 19th June, 2026”, मुंबई, 19 जून 2026 का दिनांक। पाठ: “The 214th meeting of the SEBI Board was held in Mumbai today. The SEBI Board, inter-alia, approved the following:” इसके बाद नौ क्रमांकित मद हैं। “inter-alia” का अर्थ है कि ये बैठक के सभी निर्णय नहीं भी हो सकते; पृष्ठ यह नहीं बताता। |
|---|
| स्थिति-शब्द (छपे) | विज्ञप्ति में स्थिति के लिए अलग-अलग रूप हैं: मद 1 में “has been introduced”, “have been doubled”, “has been removed”; मद 2 में “is being reintroduced with effect from August 01, 2026”; मद 6 में “Proposed position”; मद 7 में “shall be introduced”; मद 9 में “shall be made available … after following due process”. हर मद के लिए “Board approved” छपा है। |
|---|
| क्या छपा नहीं | किसी भी मद के आगे अधिसूचना, गज़ट प्रकाशन या परिपत्र की संख्या नहीं छपी, सिवाय मद 9 की “Official Gazette” शर्त के और मद 4 में एक पुराने परिपत्र (30 अप्रैल 2026) के उल्लेख के। हमारी गणना: नौ में से सिर्फ़ मद 2 में प्रभावी होने की तारीख़ छपी है। |
|---|
| Probate वाला वाक्य | मद 1.4.2: “Mandatory requirement of Probate of Will has been done away with, in line with recent amendments to succession laws.” किन संशोधनों का उल्लेख है, यह पृष्ठ में नहीं है; हमने उन्हें पहचाना या नाम नहीं दिया। यह किसी व्यक्ति के मामले की क़ानूनी सलाह नहीं है। |
|---|
सारणी: नौ मद, जैसा विज्ञप्ति में छपा
| मद | बोर्ड ने क्या मंज़ूर किया (विज्ञप्ति के अनुसार) | छपी स्थिति और प्रक्रिया |
|---|---|---|
| 1. प्रतिभूतियों का Transmission | Board ने “comprehensive reforms” मंज़ूर किए। Quick Transmission Processing (QTP): छोटे दावे, “up to ₹10 thousand” (भौतिक) और “up to ₹30 thousand” (dematerialised)। सरल दस्तावेज़ों की सीमा “doubled”: ₹5 लाख से ₹10 लाख (भौतिक, प्रति listed company) और ₹15 लाख से ₹30 लाख (demat, प्रति beneficial owner)। PAN की माँग “removed”; Probate of Will की अनिवार्यता “done away with, in line with recent amendments to succession laws”; संयुक्त affidavit-cum-NOC; QR Code वाला मृत्यु-प्रमाणपत्र; विदेशी प्रमाणपत्रों के सत्यापन के अतिरिक्त तरीके। | प्रभावी होने की तारीख़ नहीं छपी। छपी प्रक्रिया: 12 मार्च 2026 का consultation paper; ISF (RTA/STA) और AMFI से विमर्श। “expected to facilitate” SEBI की अपेक्षा है। |
| 2. Open market buy-back | Buy-Back Regulations, 2018 में संशोधन। Stock exchange के माध्यम से open market buy-back “reintroduced with effect from August 01, 2026″। “66 working days” में पूरा, कम से कम “40%” earmarked funds पहली आधी अवधि में। “normal trading transaction”, अलग trading window नहीं। Promoter/associates के शेयर ISIN-स्तर पर “frozen”। Merchant Banker की नियुक्ति “discretionary”। | छपी तारीख़: 01 अगस्त 2026 (प्रभावी होने की तारीख़ के रूप में)। 2 अप्रैल और 8 मई 2026 के consultation papers; PMAC। कारण के रूप में “revised taxation framework” छपा है; उसका विवरण पृष्ठ में नहीं। |
| 3. Mutual Funds की intraday borrowing | SEBI (Mutual Funds) Regulations, 2026 में संशोधन। Settlement-समय के अंतर आदि के लिए intraday borrowing; मात्रा “upto receivables sighted during the day”; उससे ऊपर केवल unitholder pay-outs के लिए, Regulation 42(1) के अनुसार; दिन के अंत तक चुकाना AMC की ज़िम्मेदारी; “shall not be used as a source of leverage”। | प्रभावी होने की तारीख़ नहीं छपी। मई 2026 का public consultation; MFAC से विमर्श। मौजूदा 20% (net assets) की सीमा अलग बताई गई है। |
| 4. GARUDA (AIF) | AIF Regulations, 2012 में संशोधन के ज़रिए GARUDA mechanism। “Regular schemes” के लिए launch की समय-सीमा “10 working days”। AI-only schemes और Angel Funds को Merchant Banker के माध्यम से PPM दाख़िल करने से छूट; SEBI पंजीकरण मिलने या PPM दाख़िल होने पर तुरंत launch की अनुमति। | प्रभावी होने की तारीख़ नहीं छपी। AIPAC में 28 अप्रैल 2026 को विमर्श; 11 मई 2026 का consultation paper। 30 अप्रैल 2026 के एक SEBI परिपत्र का उल्लेख है। |
| 5. Social Stock Exchange का Capacity Building Fund | CBF की बची राशि, प्रशासन और प्रबंधन NABARD से SSE-CBF (Section 8 company) को हस्तांतरित करने की मंज़ूरी। | तारीख़ नहीं छपी। पाठ के अनुसार SSE-CBF की स्थापना “upon the incorporation” के बाद भूमिकाएँ उसे दी जा रही हैं। |
| 6. SDI Regulations, 2008 | RBI के securitisation ढाँचे से मेल के लिए संशोधन; PDF की हर तालिका में “Existing position / Proposed position / Rationale” तीन स्तंभ हैं, और नीचे के पाँच बिंदु “Proposed position” स्तंभ के हैं: (क) RBI-regulated entities को 25% obligor सीमा से छूट (पहले: कोई obligor asset pool के 25% से अधिक नहीं) और offer document में concentration-जोखिम का अतिरिक्त प्रकटीकरण; (ख) periodic प्रकटीकरण की ज़िम्मेदारी Servicer को (पहले: केवल Originator पर); (ग) जहाँ originator RBI-regulated है, वहाँ SPDE के Board of Trustees में उसका अधिकतम एक प्रतिनिधि (पहले: sponsor/originator से जुड़े trustee आधे से अधिक नहीं); (घ) संशोधित शब्दावली: SPDE किसी ऐसे originator से ऋण या receivables नहीं लेगा जो trustee के group का हिस्सा है या trustee के समान नियंत्रण में है; (ङ) जिस trustee का पंजीकरण निलंबित या रद्द हो, उसकी जगह नया trustee नियुक्त करना, और असाधारण परिस्थितियों में (जैसे systemic risk, fraud) schemes को wind up करने की SEBI की discretionary शक्ति बनाए रखना। | तालिकाओं में “Existing position” और “Proposed position” अलग छपे हैं; 6.2 में “propose the following changes” है। 4 मई 2026 का consultation paper; CBSAC की सिफ़ारिशें। तारीख़ नहीं छपी। |
| 7. Municipal Debt Securities (ILMDS), 2015 | Re-financing को धन जुटाने का उद्देश्य; दो या अधिक नगरपालिकाओं का pooled finance vehicle; retail भागीदारी के उपाय (अतिरिक्त ब्याज या issue price पर छूट, face value “Rs. One Lakh or Rs. Ten Thousand”, विज्ञापन में electronic माध्यम); post-issue अनुपालन की समय-सीमा: अर्ध-वार्षिक अलेखापरीक्षित नतीजे 45 से 60 दिन, वार्षिक लेखापरीक्षित 60 से 90 दिन। | तारीख़ नहीं छपी। 13 मई 2026 का consultation paper; CBSAC की सिफ़ारिशें। पाठ में “shall be introduced”, “shall be relaxed” जैसे रूप हैं। |
| 8. External Experts Advisory Committee (EEAC) की थीम | Board ने “Assessment of the framework for SME Capital Raising in Securities Markets” थीम को साक्ष्य-आधारित समीक्षा के लिए मंज़ूर किया। EEAC दिसंबर 2025 में गठित बताई गई है; पृष्ठभूमि में Union Budget 2025-26 की घोषणा का उल्लेख है। | यह समीक्षा की थीम है, नियम-परिवर्तन का निर्णय नहीं। समीक्षा का परिणाम पृष्ठ में नहीं है। |
| 9. SEBI Members का Code of Conduct, 2026 | Members के लिए नया Code of Conduct, 2026 और ESR (Employees’ Service Regulations, 2001) में संशोधन। HLC की सिफ़ारिशें 23 मार्च 2026 की बैठक में “suitable modifications” के साथ मंज़ूर हुई थीं। | “shall be made available on SEBI website, after following due process including publication of ESR amendments in the Official Gazette”। यानी अंतिम पाठ पृष्ठ के समय उपलब्ध नहीं बताया गया। |
उद्धरण विज्ञप्ति के अंग्रेज़ी पाठ से; बाक़ी हिंदी में सार। तारीख़ें विज्ञप्ति में छपी तारीख़ें हैं।
विश्लेषण: संख्या, स्थिति और कारण
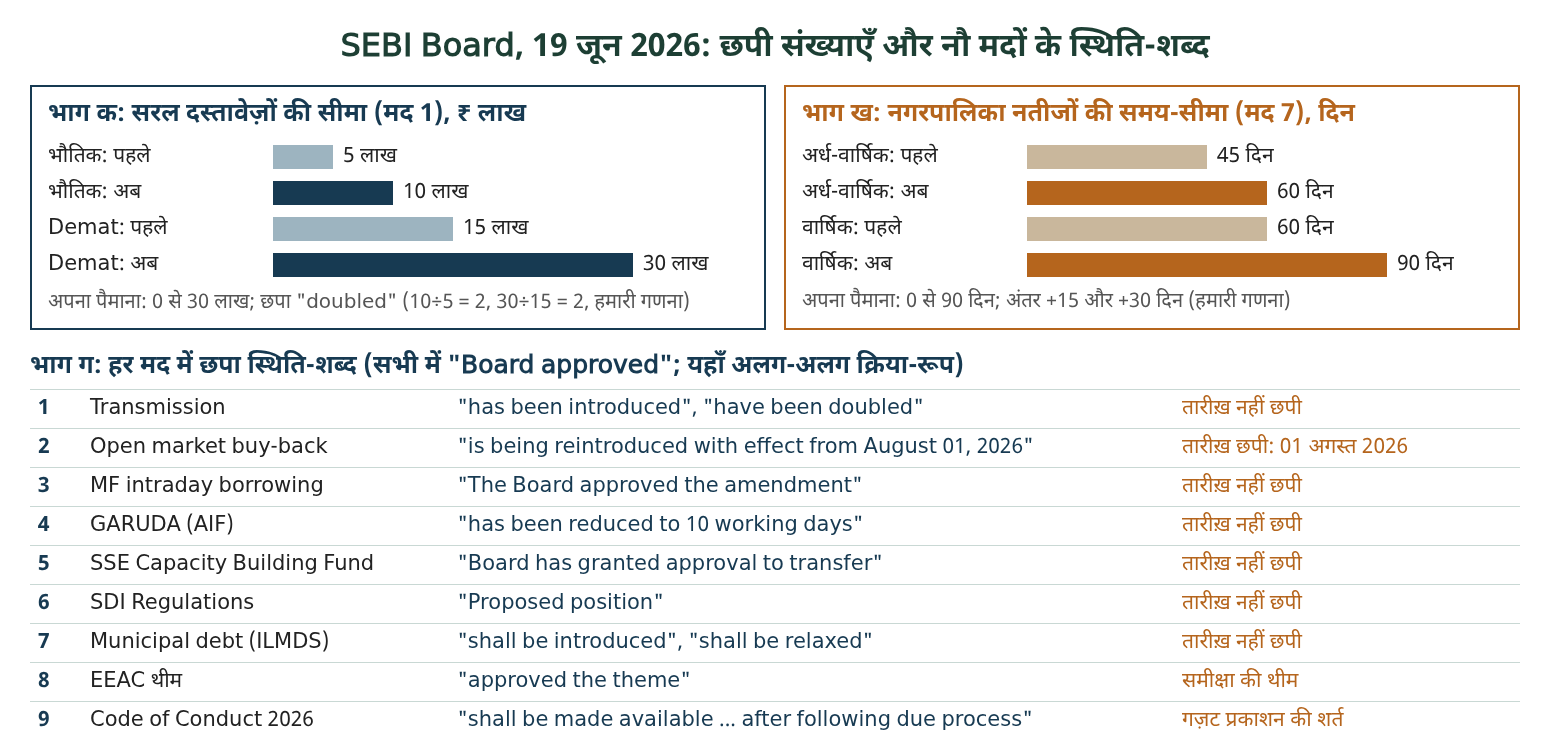
पहली बात, स्थिति का शब्द। हर मद के आगे “Board approved” है, पर आगे के क्रिया-रूप अलग हैं: “has been doubled”, “is being reintroduced with effect from August 01, 2026”, “Proposed position”, “shall be made available … after following due process”। इन्हें एक ही शब्द “लागू” में बदल देना पृष्ठ से आगे जाना है। हमारी गणना में नौ में से केवल मद 2 के साथ प्रभावी होने की तारीख़ छपी है।
दूसरी बात, संख्याएँ। सरल दस्तावेज़ों की सीमाएँ “doubled” बताई गई हैं; हमारी जाँच: 10 ÷ 5 = 2 और 30 ÷ 15 = 2। नगरपालिकाओं के लिए अर्ध-वार्षिक नतीजों की समय-सीमा 45 से 60 दिन (हमारी गणना: 15 दिन अधिक) और वार्षिक नतीजों की 60 से 90 दिन (हमारी गणना: 30 दिन अधिक) है। रुपये और दिन अलग इकाइयाँ हैं, इसलिए चित्र में उनके अलग पैमाने हैं।
तीसरी बात, छपे कारण। Buy-back के लिए “revised taxation framework” और Probate के लिए “recent amendments to succession laws” कारण के रूप में छपे हैं। दोनों के ब्योरे पृष्ठ में नहीं हैं, इसलिए हमने न उन्हें समझाया, न किसी असर का दावा किया। मद 8 एक समीक्षा की थीम है, और मद 9 का अंतिम पाठ अभी प्रकाशन की प्रक्रिया पर टिका बताया गया है।
चौथी बात, प्रक्रिया के कथन। हर मद के साथ consultation paper या समिति (PMAC, MFAC, AIPAC, CBSAC) का उल्लेख SEBI का अपना प्रक्रिया-कथन है। इससे यह नहीं निकलता कि सारा फ़ीडबैक स्वीकार हुआ; पृष्ठ में कहीं-कहीं “relevant feedback” शामिल करने की बात है, किस फ़ीडबैक की, यह नहीं।
आगे की राह: अनुत्तरित प्रश्न
- मद 1, 3, 4, 5, 6 और 7 के संशोधन किस तारीख़ से और किस माध्यम से प्रभावी हुए? विज्ञप्ति में नहीं छपा।
- Code of Conduct, 2026 और ESR संशोधनों का अंतिम पाठ कब प्रकाशित हुआ? पृष्ठ की स्थिति में यह “due process” के बाद बताया गया था।
परीक्षा-उपयोगी बिंदु
प्रारंभिक: SEBI Board की 214वीं बैठक (19 जून 2026, PR No. 33/2026); QTP: ₹10 हज़ार (भौतिक) और ₹30 हज़ार (demat) तक के दावे; सरल दस्तावेज़ों की सीमा ₹10 लाख (भौतिक) और ₹30 लाख (demat); open market buy-back: 01 अगस्त 2026 से, 66 working days, 40%; GARUDA: 10 working days; ILMDS: 45 से 60 और 60 से 90 दिन; EEAC की थीम: SME Capital Raising। मुख्य परीक्षा: बोर्ड की मंज़ूरी बनाम प्रभावी होने की स्थिति; विज्ञप्ति के स्थिति-शब्द; process-reform और बाज़ार-उपकरणों के अलग-अलग मद; नियामक की अपनी आचार-संहिता।
स्रोत
याद रखें: SEBI PR No. 33/2026, 19 जून 2026; नौ मद; केवल मद 2 के साथ प्रभावी तारीख़ (01 अगस्त 2026); मद 9 “due process” के बाद।
इस लेख को डाउनलोड करें: PDF
अक्सर पूछे जाने वाले प्रश्न (FAQ)
संक्षिप्त उत्तर: हर मद के आगे "Board approved" है, पर आगे के क्रिया-रूप अलग हैं: "has been doubled", "is being reintroduced with effect from August 01, 2026", "Proposed position", "shall be made available … after following due process"। इन्हें एक ही शब्द "लागू" में बदल देना पृष्ठ से आगे जाना है।
प्रश्न: SEBI Board की मंजूरी को हर मद के लागू होने का प्रमाण क्यों नहीं मानना चाहिए?
हर मद के आगे "Board approved" है, पर आगे के क्रिया-रूप अलग हैं: "has been doubled", "is being reintroduced with effect from August 01, 2026", "Proposed position", "shall be made available … after following due process"। इन्हें एक ही शब्द "लागू" में बदल देना पृष्ठ से आगे जाना है। हमारी गणना में नौ में से केवल मद 2 के साथ प्रभावी होने की तारीख़ छपी है।
प्रश्न: Buy-back और Probate के बदलावों के कौन-से कारण छपे हैं?
Buy-back के लिए "revised taxation framework" और Probate के लिए "recent amendments to succession laws" कारण के रूप में छपे हैं। दोनों के ब्योरे पृष्ठ में नहीं हैं, इसलिए हमने न उन्हें समझाया, न किसी असर का दावा किया। मद 8 एक समीक्षा की थीम है, और मद 9 का अंतिम पाठ अभी प्रकाशन की प्रक्रिया पर टिका बताया गया है।
प्रश्न: SEBI की परामर्श-प्रक्रिया से पूरे फीडबैक की स्वीकृति क्यों सिद्ध नहीं होती?
हर मद के साथ consultation paper या समिति (PMAC, MFAC, AIPAC, CBSAC) का उल्लेख SEBI का अपना प्रक्रिया-कथन है। इससे यह नहीं निकलता कि सारा फ़ीडबैक स्वीकार हुआ; पृष्ठ में कहीं-कहीं "relevant feedback" शामिल करने की बात है, किस फ़ीडबैक की, यह नहीं।

PCSMANTRA संपादकीय टीम
शोध और संपादन
हम UPSC, राज्य PCS, PCS-J और अन्य प्रतियोगी परीक्षाओं के लिए हिंदी और अंग्रेज़ी में सामयिक घटनाओं का विश्लेषण, परीक्षा-अपडेट और अध्ययन-सामग्री तैयार करते हैं। हर लेख आधिकारिक स्रोतों से सत्यापित कर प्रकाशित किया जाता है; स्रोत प्रत्येक लेख के अंत में दिए जाते हैं।
हमारी संपादकीय नीति पढ़ें