समाचार-संदर्भ: 18 नवंबर 2026 | मुख्य परीक्षा: GS-3 | प्रिलिम्स: अर्थव्यवस्था
इस लेख में: RBI का कड़ा रुख, माइक्रोफाइनेंस क्षेत्र की स्थिति, 2022 के नियम, ‘छद्म सहमति’ की समस्या, चुनौतियाँ, आगे की राह, अभ्यास प्रश्न, FAQ
खबरों में क्यों
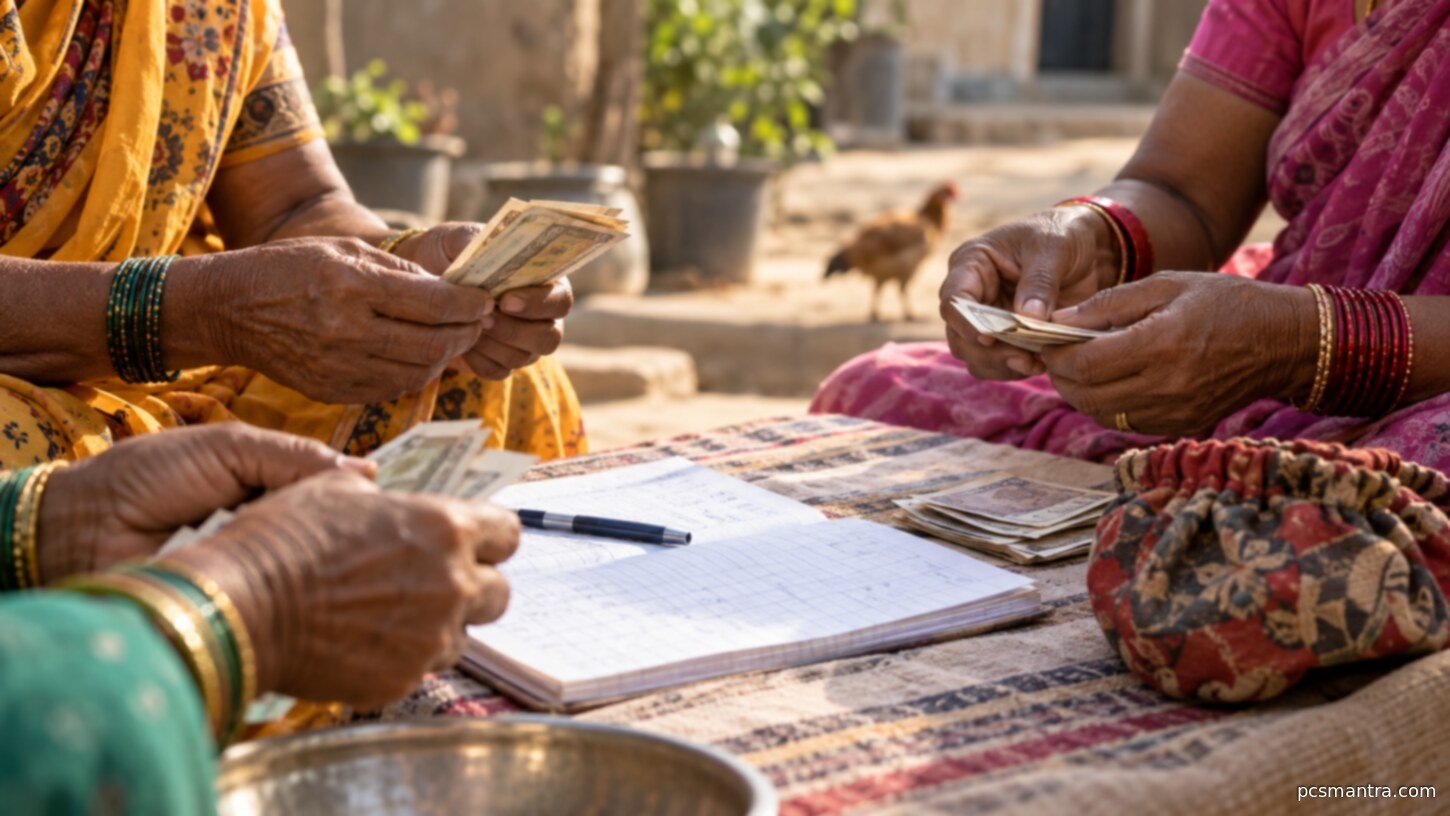
भारतीय रिजर्व बैंक (RBI) ने माइक्रोफाइनेंस क्षेत्र पर अपना कड़ा रुख दोहराया है। 15 नवंबर 2026 को RBI के डिप्टी गवर्नर (मुर्मू) ने स्पष्ट किया कि माइक्रोफाइनेंस ऋणों के लिए तय 50% FOIR सीमा (आय के प्रति ऋण-दायित्व अनुपात) में ढील देना संभव नहीं है, और जलवायु जोखिमों से उधारकर्ताओं पर पड़ने वाले असर को ध्यान में रखते हुए संस्थानों को जिम्मेदारी से ऋण देना होगा। RBI का संदेश साफ है: वित्तीय समावेशन घरेलू अति-ऋणग्रस्तता (over-indebtedness) की कीमत पर नहीं हो सकता, और जिम्मेदार ऋण-दान (responsible lending) ऋण स्वीकृत होने से पहले ही शुरू हो जाता है। यह मुद्दा तब और महत्वपूर्ण है, जब क्षेत्र में दो वर्षों के संकुचन के बाद स्थिरता लौटी है, मगर पुराना तनाव अभी बाकी है।
माइक्रोफाइनेंस क्षेत्र: ताजा आंकड़े
- शुरुआती चुकौती-विलंब (30-179 दिन विलंबित): जून 2026 में घटकर 1.9% रह गया, जो एक वर्ष पहले 6.1% था – यानी नई बिक्री की गुणवत्ता सुधरी है।
- 180 दिन से अधिक विलंबित ऋण: अब भी 17.4% पर – पुराने तनाव (legacy stress) की गहराई दिखाता है।
- क्षेत्र मुख्य रूप से गैर-बैंकिंगी या अल्प-बैंकिंगी परिवारों, अनौपचारिक कामगारों और गरीबी रेखा के आसपास के ग्रामीण घरानों को सेवा देता है।
RBI के 2022 के माइक्रोफाइनेंस नियम: मुख्य प्रावधान
RBI के माइक्रोफाइनेंस ऋण निर्देशों (2022) की बुनियाद ‘घरेलू आय-आधारित जिम्मेदार ऋण’ है:
- परिभाषा: वार्षिक घरेलू आय 3 लाख रुपये तक के परिवारों को दिया गया संपार्श्विक-रहित (collateral-free) ऋण माइक्रोफाइनेंस ऋण है।
- FOIR सीमा: परिवार की मासिक आय की तुलना में सभी ऋणों की कुल मासिक किस्त (EMI) 50% से अधिक नहीं हो सकती – यही 50% FOIR सीमा है, जिसमें RBI ढील देने को तैयार नहीं है।
- वसूली-सुरक्षा: संपार्श्विक नहीं लिया जा सकता; समयपूर्व भुगतान पर कोई जुर्माना (prepayment penalty) नहीं; किस्त की आवृत्ति (साप्ताहिक/पाक्षिक/मासिक) उधारकर्ता चुन सकता है।
- पारदर्शिता: ब्याज दर, शुल्क और शर्तों का बोर्ड-अनुमोदित मूल्य-नीति के अनुरूप स्पष्ट प्रकटीकरण; ‘की फैक्ट्स स्टेटमेंट’ देना अनिवार्य।
- ऋण-दाता वर्ग: NBFC-MFI, बैंक, छोटे वित्त बैंक, NBFC – सभी नियमित संस्थाओं (RE) पर यही घरेलू-आय और FOIR नियम लागू; स्वयं सहायता समूह (SHG) मॉडल पर अलग व्यवस्था।
- स्व-नियामक संगठन (SRO): MFIN जैसे SRO व्यवहार-संहिता और उधारकर्ता-शिकायत तंत्र देखते हैं।
‘छद्म सहमति’ (Pseudo Consent) की समस्या
- कई उधारकर्ताओं से सहमति केवल कागजों पर ली जाती है; शर्तें, ब्याज और किस्त का बोझ उन्हें पूरा समझ नहीं दिया जाता।
- एक से अधिक ऋणदाताओं से एक साथ ऋण (multiple lending), वसूली के दबाव वाले तरीके और घरेलू आय का सतही आकलन अति-ऋणग्रस्तता को बढ़ावा देते हैं।
- जलवायु जोखिम (असमय मानसून, बाढ़, सूखा) कृषि-आधारित आय पर सीधे वार करते हैं – इसीलिए RBI ने ऋण-दान में जलवायु कारक को जोड़ने को कहा है।
इतिहास से सीख
- आंध्र प्रदेश संकट (2010): अति-ऋण और कठोर वसूली से बड़ा संकट; इसके बाद मालेगम समिति (2011) की सिफारिशों पर NBFC-MFI नियमन-ढांचा (2011-12) बना।
- 2022 के निर्देशों ने ऋण-दाता-तटस्थ (lender-neutral) व्यवस्था दी और पुरानी दो-ऋणदाता सीमा व मार्जिन कैप हटाए, मगर FOIR और आय-आकलन की जिम्मेदारी कड़ी की।
आगे की राह
- घरेलू आय का विश्वसनीय आकलन: बैंक-खाता आंकड़े, क्रेडिट ब्यूरो रिपोर्ट और दस्तावेज़ी सत्यापन का प्रयोग, न कि केवल उधारकर्ता के बयान का।
- ऋण-वितरण से पहले FOIR गणना सख्ती से; 50% सीमा को कोरोबार के दबाव में न हटाना।
- वित्तीय साक्षरता और स्पष्ट भाषा में शर्तें – सहमति वास्तविक बनाना।
- वसूली-आचरण पर निगरानी, शिकायत-निवारण तंत्र का सशक्तीकरण और क्रेडिट ब्यूरो में पूर्ण रिपोर्टिंग।
- जलवायु-संवेदनशील ऋण-योजना: संकट के मौसम में पुनर्गठन के विकल्प।
मुख्य परीक्षा अभ्यास प्रश्न
प्रश्न 1: “वित्तीय समावेशन घरेलू अति-ऋणग्रस्तता की कीमत पर नहीं हो सकता।” माइक्रोफाइनेंस क्षेत्र के लिए RBI के नियमन-दर्शन के आलोक में इस कथन का आलोचनात्मक परीक्षण कीजिए। (250 शब्द, 15 अंक)
उत्तर-रचना के संकेत: भूमिका में RBI का हालिया रुख; FOIR 50%, 3 लाख आय सीमा, 2022 निर्देश; छद्म सहमति/बहु-ऋण की समस्या; डेटा (1.9% बनाम 17.4%); आंध्र संकट से सीख; निष्कर्ष में जिम्मेदार ऋण-दान के उपाय।
प्रश्न 2: माइक्रोफाइनेंस क्षेत्र में उधारकर्ता-संरक्षण के प्रमुख कदमों का वर्णन कीजिए। क्या मौजूदा व्यवस्था ‘जिम्मेदार ऋण-दान’ सुनिश्चित करने में पर्याप्त है? (150 शब्द, 10 अंक)
उत्तर-रचना के संकेत: संपार्श्विक-रहित ऋण, prepayment penalty निषेध, FOIR, SRO/व्यवहार-संहिता; कमियाँ – आय-आकलन, वसूली, वित्तीय साक्षरता।
अक्सर पूछे जाने वाले प्रश्न (FAQ)
माइक्रोफाइनेंस ऋण की परिभाषा क्या है?
RBI के 2022 निर्देशों के अनुसार वार्षिक घरेलू आय 3 लाख रुपये तक के परिवार को दिया गया संपार्श्विक-रहित ऋण।
FOIR सीमा क्या है?
परिवार की मासिक आय की अधिकतम 50% तक ही सभी ऋणों की कुल किस्त (EMI) हो सकती है।
छद्म सहमति (Pseudo Consent) क्या है?
जब उधारकर्ता की सहमति केवल कागजों पर ली जाती है और शर्तें, ब्याज व किस्त का बोझ उसे पूरी तरह समझ नहीं दिया जाता।
स्रोत
इस लेख को डाउनलोड करें: PDF
PCSMANTRA टीम
शोध और संपादन
हम UPSC, राज्य PCS, PCS-J और अन्य प्रतियोगी परीक्षाओं के लिए हिंदी और अंग्रेज़ी में सामयिक घटनाओं का विश्लेषण, परीक्षा-अपडेट और अध्ययन-सामग्री तैयार करते हैं। हर लेख आधिकारिक स्रोतों से सत्यापित कर प्रकाशित किया जाता है; स्रोत प्रत्येक लेख के अंत में दिए जाते हैं।
हमारी संपादकीय नीति पढ़ें