बीमा खरीदते समय सही जानकारी, पुराने रिकॉर्ड और दावे की स्थिति अलग-अलग संस्थाओं में बिखरी मिलती है। साझा सूचना-व्यवस्था इस कठिनाई को घटा सकती है, लेकिन उसे सभी निजी रिकॉर्ड सार्वजनिक करने का साधन नहीं बनना चाहिए।
खबरों में क्यों
1 सितंबर 2026 को बीमा नियामक IRDAI ने प्रस्तावित Public Insurance Registry (PIR) पर सार्वजनिक परामर्श पत्र जारी किया। इसमें बीमा क्षेत्र के लिए डिजिटल सार्वजनिक अवसंरचना की रूपरेखा रखी गई और 30 सितंबर तक प्रतिक्रिया माँगी गई। मार्च की उद्योग-चर्चा से अलग यह सितंबर का विस्तृत परामर्श चरण है। इस घटनाक्रम को रजिस्ट्री की पूर्ण शुरुआत या सभी ग्राहकों को सेवा उपलब्ध होने का प्रमाण नहीं माना जा सकता।
मुख्य तथ्य
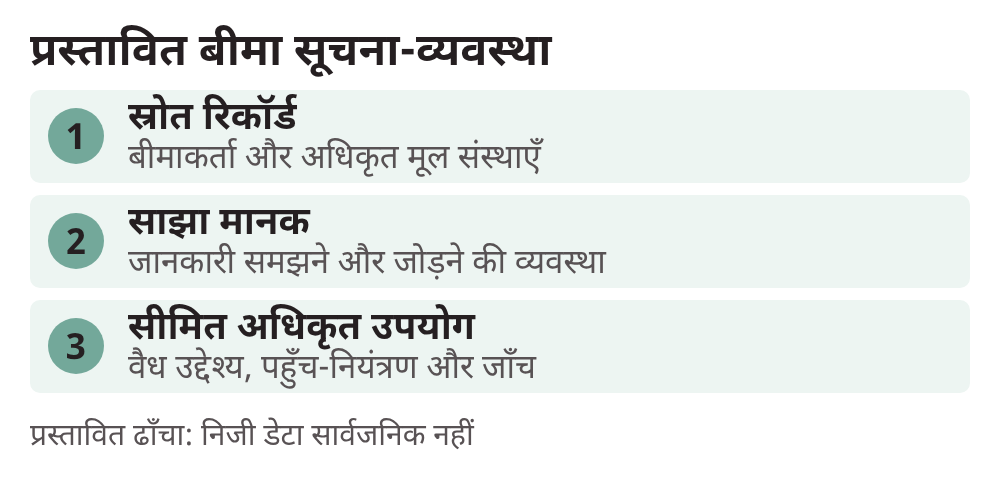
संघबद्ध संरचना: परामर्श पत्र मूल संस्थाओं के रिकॉर्ड को प्राथमिकता और न्यूनतम केंद्रीयकरण की बात करता है। विस्तृत KYC, चिकित्सा और पॉलिसी दस्तावेज सामान्यतः केंद्र में रखने के बजाय जरूरत पर स्रोत से लिए जाने का प्रस्ताव है। कुछ आवश्यक जानकारी रजिस्ट्री में हो सकती है; शून्य केंद्रीय डेटा का दावा भी सही नहीं होगा।
उपयोग और उद्देश्य: समेकित पॉलिसी-दृश्य, बेहतर सत्यापन, दावों की जानकारी तथा बिना माँगी गई राशि की पहचान संभावित उपयोग हैं। बीमाकर्ताओं, नियामक और अन्य अधिकृत भागीदारों के लिए उपयोग अलग होंगे। प्रत्येक पहुँच का वैध आधार और सीमा होना जरूरी है।
प्रस्तावित संस्थागत ढाँचा: Insurance Information Bureau को IRDAI के पूर्ण स्वामित्व वाली गैर-लाभकारी कंपनी में बदलकर संचालन का दायित्व देने का प्रस्ताव है। यह पूरा हो चुका पुनर्गठन नहीं है। चरणबद्ध कार्यान्वयन की प्राथमिकताएँ भी तैयारी और प्रतिक्रिया के अनुसार तय होनी हैं।
बीमा में डिजिटल सार्वजनिक अवसंरचना क्यों?
सूचना का असंतुलन: ग्राहक अक्सर उत्पाद या दावे की शर्तें विक्रेता जितनी अच्छी तरह नहीं जानता। विश्वसनीय तुलना और सत्यापित रिकॉर्ड से बेहतर निर्णय संभव हैं; फिर भी सही जानकारी अकेले उपयुक्त उत्पाद या दावा-स्वीकृति की गारंटी नहीं है।
प्रतिस्पर्धा और सेवा: मानकीकृत जानकारी नए सेवा-प्रदाताओं का प्रवेश और रिकॉर्ड की निरंतरता आसान कर सकती है। प्रतिस्पर्धा केवल बंद डेटा रखने के बजाय उत्पाद, सेवा और ग्राहक अनुभव पर आधारित हो सकती है।
निजता और बहिष्करण: गलत पहचान-मिलान या त्रुटिपूर्ण पुराने रिकॉर्ड से ग्राहक को नुकसान हो सकता है। सुधार का रास्ता, सीमित पहुँच, ऑडिट और सहायता सहित गैर-डिजिटल विकल्प जरूरी हैं।
विश्लेषण और आगे की राह
UPI से तुलना साझा मानकों और अनेक सेवा-प्रदाताओं की संभावना समझाती है, लेकिन भुगतान और बीमा की जटिलताएँ समान नहीं हैं। स्वास्थ्य विवरण, जोखिम-मूल्यांकन और दावा इतिहास अधिक संवेदनशील हो सकते हैं। परामर्श पत्र वैधानिक रिपोर्टिंग और ग्राहक की सहमति से होने वाले उपयोग में अंतर करता है; हर उपयोग के लिए हर बार नई सहमति अनिवार्य होने का सामान्य दावा सही नहीं होगा। जहाँ सहमति आवश्यक है, वह विशिष्ट, सूचित, वापस ली जा सकने वाली और जाँच योग्य हो। डेटा की गुणवत्ता, साइबर सुरक्षा और स्वतंत्र जवाबदेही के बिना तकनीकी जुड़ाव भरोसा नहीं बनाएगा।
अवधारणा में अंतर
PIR की सूचना-अवसंरचना और बीमा बेचने वाला बाज़ार अलग भूमिकाएँ हैं। डेटा साझा करने की क्षमता, किसी खास उद्देश्य के लिए वैध अनुमति और बीमा दावा मंजूर होना भी अलग चीजें हैं।
मेंस दृष्टि
GS-II में उपभोक्ता संरक्षण और डिजिटल प्रशासन; GS-III में वित्तीय समावेशन तथा डेटा सुरक्षा। प्रस्तावित लाभ और वास्तविक उपलब्धि अलग रखकर उत्तर लिखें।
उत्तर की रूपरेखा
भूमिका में: बीमा जानकारी का बिखराव तुलना, सत्यापन और दावों को कठिन बना सकता है। प्रस्तावित PIR साझा मानकों से यह दूरी घटा सकती है, लेकिन सार्वजनिक अवसंरचना निजी रिकॉर्ड सबके लिए खोलना नहीं है।
मुख्य भाग में: समेकित पॉलिसी-दृश्य, सत्यापन और रिकॉर्ड की निरंतरता के लाभ बताएँ। संघबद्ध ढाँचे में स्रोत रिकॉर्ड की प्राथमिकता तथा सीमित केंद्रीयकरण है, शून्य केंद्रीय डेटा नहीं। पहुँच का वैध आधार और उद्देश्य स्पष्ट हो; वैधानिक रिपोर्टिंग तथा सहमति वाले उपयोग अलग रखें। जहाँ जरूरी हो विशिष्ट, सूचित और वापस ली जा सकने वाली सहमति, पहचान-त्रुटि सुधार, सीमित पहुँच, ऑडिट और साइबर सुरक्षा सुनिश्चित हों। गैर-डिजिटल सहायता भी रहे।
निष्कर्ष में: चरणबद्ध तैयारी, डेटा गुणवत्ता और स्वतंत्र जवाबदेही से भरोसा बने। परामर्श को चालू सेवा या पूरा संस्थागत पुनर्गठन न मानें; सूचना साझा करने की क्षमता दावा-स्वीकृति या उपयुक्त बीमा की गारंटी नहीं है।
स्रोत
- IRDAI का मूल दस्तावेज-पृष्ठ: PIR सार्वजनिक परामर्श पत्र
- IRDAI का पूर्ण मूल परामर्श पत्र: संरचना, निजता और शासन
- स्वतंत्र रिपोर्ट: 1 सितंबर 2026 का प्रस्ताव और प्रतिक्रिया अवधि
याद रखें: इंटरऑपरेबिलिटी से जानकारी जुड़ती है, निजी रिकॉर्ड अपने-आप सार्वजनिक नहीं हो जाते।
इस लेख को डाउनलोड करें: PDF
अक्सर पूछे जाने वाले प्रश्न (FAQ)
संक्षिप्त उत्तर: साझा बीमा सूचना-व्यवस्था खरीदार को सही जानकारी और दावे की स्थिति एक जगह दे सकती है, पर वह सभी निजी रिकॉर्ड सार्वजनिक करने का साधन नहीं बनना चाहिए।
प्रश्न: Public Insurance Registry पर क्या परामर्श प्रक्रिया हुई?
1 सितंबर 2026 को बीमा नियामक IRDAI ने प्रस्तावित Public Insurance Registry (PIR) पर सार्वजनिक परामर्श पत्र जारी किया। इसमें बीमा क्षेत्र के लिए डिजिटल सार्वजनिक अवसंरचना की रूपरेखा रखी गई और 30 सितंबर तक प्रतिक्रिया माँगी गई। मार्च की उद्योग-चर्चा से अलग यह सितंबर का विस्तृत परामर्श चरण है। इस घटनाक्रम को रजिस्ट्री की पूर्ण शुरुआत या सभी ग्राहकों को सेवा उपलब्ध होने का प्रमाण नहीं माना जा सकता।
प्रश्न: बीमा क्षेत्र में साझा सूचना-परत का क्या उद्देश्य है?
प्रस्ताव का उद्देश्य अलग संस्थाओं को मानकीकृत बीमा जानकारी खोजने, सत्यापित करने और नियमों के अनुसार साझा करने में मदद देना है। हर प्रणाली का एक जैसा होना जरूरी नहीं, लेकिन वे आपस में जानकारी समझ सकें। सार्वजनिक अवसंरचना का मतलब व्यक्तिगत स्वास्थ्य, पॉलिसी या दावा रिकॉर्ड का सबके लिए खुला होना नहीं है।
प्रश्न: प्रस्तावित बीमा रजिस्ट्री में रिकॉर्ड के केंद्रीयकरण का क्या स्वरूप है?
संघबद्ध संरचना: परामर्श पत्र मूल संस्थाओं के रिकॉर्ड को प्राथमिकता और न्यूनतम केंद्रीयकरण की बात करता है। विस्तृत KYC, चिकित्सा और पॉलिसी दस्तावेज सामान्यतः केंद्र में रखने के बजाय जरूरत पर स्रोत से लिए जाने का प्रस्ताव है। कुछ आवश्यक जानकारी रजिस्ट्री में हो सकती है; शून्य केंद्रीय डेटा का दावा भी सही नहीं होगा।

PCSMANTRA संपादकीय टीम
शोध और संपादन
हम UPSC, राज्य PCS, PCS-J और अन्य प्रतियोगी परीक्षाओं के लिए हिंदी और अंग्रेज़ी में सामयिक घटनाओं का विश्लेषण, परीक्षा-अपडेट और अध्ययन-सामग्री तैयार करते हैं। हर लेख आधिकारिक स्रोतों से सत्यापित कर प्रकाशित किया जाता है; स्रोत प्रत्येक लेख के अंत में दिए जाते हैं।
हमारी संपादकीय नीति पढ़ें