स्वास्थ्य एवं परिवार कल्याण मंत्रालय | स्रोत: लोक सभा उत्तर, 31 जुलाई 2026 (Annexure सहित) | UPSC / PCS मुख्य परीक्षा: GS-II (स्वास्थ्य, शासन, केंद्र-राज्य संबंध), GS-III (योजनाओं का वित्त) | प्रारंभिक: स्वास्थ्य योजनाएँ
पृष्ठभूमि और संदर्भ
PM-ABHIM उत्तर के अनुसार एक Centrally Sponsored Scheme (CSS) है, जिसके कुछ Central Sector (CS) घटक भी हैं, और इसका उद्देश्य सार्वजनिक स्वास्थ्य प्रणाली की क्षमता बढ़ाना है ताकि वह महामारियों और अन्य सार्वजनिक स्वास्थ्य आपात स्थितियों का सामना कर सके। क्रिटिकल केयर ब्लॉक (CCB) इसके CSS घटकों में गिने गए हैं। परीक्षा की दृष्टि से इस उत्तर की सबसे काम की बात गिनतियों की भाषा है: “स्वीकृत”, “कार्य प्रगति में” और “functional” एक ही चीज़ के तीन नाम नहीं हैं, और राशि के दो स्तंभ एक-दूसरे का “प्रतिशत” नहीं हैं।
खबर क्या?
31 जुलाई 2026 को लोक सभा में अतारांकित प्रश्न 2243 का उत्तर दिया गया। प्रश्न में चार बातें पूछी गई थीं: 2025-26 की राशि और चालू CCB, ढाँचे और भर्ती के बीच अंतराल के कारण, छत्तीसगढ़ की रिक्तियाँ और “Readiness Certification” जैसी नीति। उत्तर ने पहले भाग का उत्तर दो तालिकाओं (Annexure) में दिया; शेष भागों पर वह सामान्य NHM वर्णन देता है और HDI 2023-24 की ओर संकेत करता है। प्रश्न की मान्यताएँ (अंतराल है, कारण हैं, नीति है) उत्तर के तथ्य नहीं हैं।
मुख्य तथ्य और आँकड़े
| उत्तर का विवरण (जस का तस) | लोक सभा अतारांकित प्रश्न 2243, उत्तर 31.07.2026, स्वास्थ्य एवं परिवार कल्याण मंत्रालय (राज्य मंत्री: श्री प्रतापराव जाधव, जैसा छपा)। प्रश्नकर्ता: श्री ब्रजमोहन अग्रवाल। शीर्षक: “Utilization of Fund under PM-ABHIM”। |
|---|---|
| प्रश्न के चार भाग | (a) 2025-26 में PM-ABHIM के तहत आवंटित और “utilized” राशि और देश में “currently operational” क्रिटिकल केयर ब्लॉक (CCB) की संख्या; (b) भौतिक ढाँचा पूरा होने और विशेषज्ञ कर्मियों की भर्ती के बीच “persistent gap” के कारण; (c) छत्तीसगढ़ में विशेषज्ञ पदों (एनेस्थेटिस्ट, क्रिटिकल केयर नर्स) की रिक्तियाँ, जिला-वार, और आदिवासी आबादी पर असर; (d) “Readiness Certification” या “Recruitment-Integrated” मंज़ूरी की किसी अनिवार्य नीति का ब्योरा। |
| उत्तर में क्या दिया गया | उत्तर के पाठ में योजना का सामान्य परिचय और NHM की सहायता का वर्णन है। दो Annexure हैं: Annexure-I में 2025-26 के लिए राज्य/संघ राज्य क्षेत्र-वार “Central Release” और “Expenditure” (36 पंक्तियाँ); Annexure-II में CCB के “Units Approved” और “Work Under Progress (Functional)” (34 पंक्तियाँ, “as reported by the State/UTs”)। |
| Annexure-I के दो नोट | नोट 1: releases “Central Govt. Grants” से संबंधित हैं और State share contribution इनमें शामिल नहीं है। नोट 2: Expenditure में Central Release के विरुद्ध व्यय, State release और वर्ष के आरंभ की unspent balances शामिल हैं; यह राज्यों/संघ राज्य क्षेत्रों के FMR के अनुसार है और provisional है। |
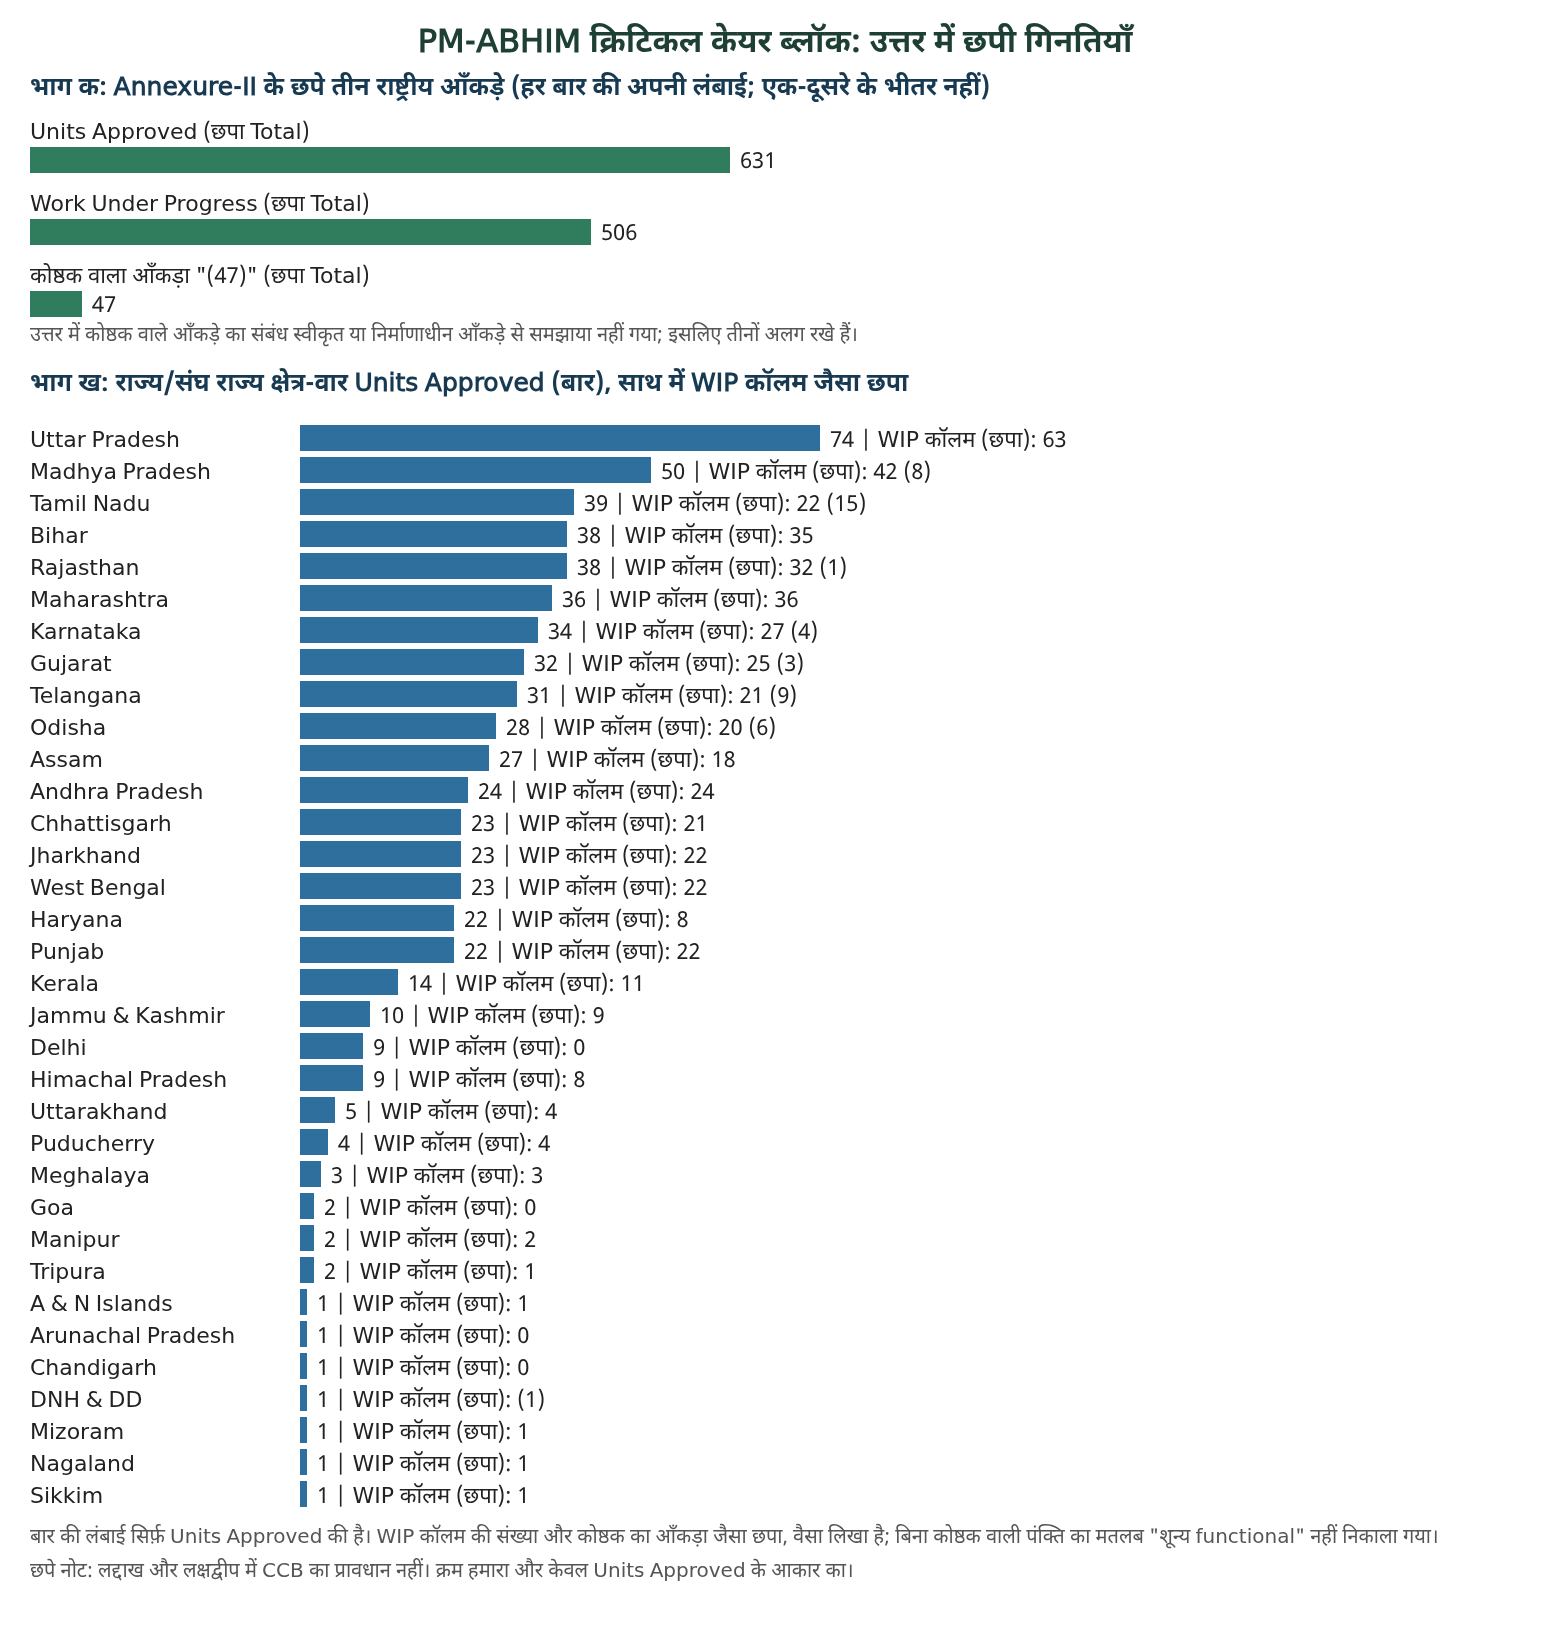
| Annexure-II का आँकड़ा | छपा Total: Units Approved 631 और Work Under Progress “506 (47)”। नोट: “No provision of CCB in Ladakh and Lakshadweep”। |
| भाग (b) | उत्तर कमी या अंतराल के “कारण” नहीं बताता। वह केंद्र-राज्य भूमिका (स्वास्थ्य राज्य का विषय), PIP और RoP की प्रक्रिया और राज्यों को दिए जाने वाले उपाय (hard area allowance, आवास, प्रदर्शन-आधारित प्रोत्साहन, multi-skilling, EmOC और LSAS प्रशिक्षण) बताता है। |
| भाग (c) | जिला-वार रिक्तियाँ उत्तर में नहीं हैं। उत्तर Health Dynamics of India (HDI) 2023-24 की ओर संकेत करता है कि आदिवासी क्षेत्रों में रिक्त विशेषज्ञ पदों का ब्योरा वहाँ देखा जा सकता है। वह दस्तावेज़ इस उत्तर का हिस्सा नहीं है और हमने उसकी सामग्री की जाँच नहीं की। |
| भाग (d) | उत्तर में “Readiness Certification” या “Recruitment-Integrated” नाम की कोई नीति नहीं है। उत्तर निगरानी के मौजूदा ढाँचे का वर्णन करता है: NPCC बैठकों में राज्यवार Key Deliverables की समीक्षा, Output-Outcome Monitoring Framework (OOMF) और वार्षिक Common Review Missions (CRM)। कोई विशिष्ट audit समय-सारणी उत्तर में नहीं है। |
दोनों Annexure एक साथ: 36 राज्य/संघ राज्य क्षेत्र (Annexure-I के क्रम में)
| क्रम | State / UT (Annexure-I का क्रम) | Annex-I: Central Release (Rs Cr) | Annex-I: Expenditure (Rs Cr) | Annex-II: Units Approved | Annex-II: Work Under Progress (Functional), जैसा छपा |
|---|---|---|---|---|---|
| 1 | Andaman and Nicobar Islands | 6.77 | 2.76 | 1 | 1 |
| 2 | Andhra Pradesh | 59.32 | 98.86 | 24 | 24 |
| 3 | Arunachal Pradesh | 0.88 | 0.98 | 1 | 0 |
| 4 | Assam | 164.17 | 209.85 | 27 | 18 |
| 5 | Bihar | 76.85 | 128.08 | 38 | 35 |
| 6 | Chandigarh | 5.13 | 8.75 | 1 | 0 |
| 7 | Chattisgarh (जैसा छपा) | 32.78 | 55.33 | 23 | 21 |
| 8 | Dadra & Nagar Haveli and Daman & Diu | 7.18 | 1.02 | 1 | (1) |
| 9 | Delhi | 40.85 | 7.09 | 9 | 0 |
| 10 | Goa | 0.61 | 1.06 | 2 | 0 |
| 11 | Gujarat | 100.52 | 167.54 | 32 | 25 (3) |
| 12 | Haryana | 19.19 | 32.73 | 22 | 8 |
| 13 | Himachal Pradesh | 93.27 | 103.63 | 9 | 8 |
| 14 | Jammu & Kashmir | 49.69 | 89.56 | 10 | 9 |
| 15 | Jharkhand | 89.02 | 148.37 | 23 | 22 |
| 16 | Karnataka | 199.75 | 332.91 | 34 | 27 (4) |
| 17 | Kerala | 26.45 | 44.08 | 14 | 11 |
| 18 | Ladakh | 1.03 | 0.93 | नहीं छपा | CCB का प्रावधान नहीं (नोट) |
| 19 | Lakshadweep | 0.32 | 0.29 | नहीं छपा | CCB का प्रावधान नहीं (नोट) |
| 20 | Madhya Pradesh | 130.42 | 227.36 | 50 | 42 (8) |
| 21 | Maharashtra | 221.13 | 368.56 | 36 | 36 |
| 22 | Manipur | 8.77 | 13.37 | 2 | 2 |
| 23 | Meghalaya | 23.03 | 25.12 | 3 | 3 |
| 24 | Mizoram | 2.05 | 4.23 | 1 | 1 |
| क्रम | State / UT (Annexure-I का क्रम) | Annex-I: Central Release (Rs Cr) | Annex-I: Expenditure (Rs Cr) | Annex-II: Units Approved | Annex-II: Work Under Progress (Functional), जैसा छपा |
|---|---|---|---|---|---|
| 25 | Nagaland | 3.30 | 6.57 | 1 | 1 |
| 26 | Odisha | 137.19 | 228.65 | 28 | 20 (6) |
| 27 | Puducherry | 9.00 | 13.76 | 4 | 4 |
| 28 | Punjab | 71.66 | 119.44 | 22 | 22 |
| 29 | Rajasthan | 189.31 | 315.51 | 38 | 32 (1) |
| 30 | Sikkim | 4.90 | 5.54 | 1 | 1 |
| 31 | Tamil Nadu | 172.51 | 283.44 | 39 | 22 (15) |
| 32 | Telangana | 151.12 | 251.87 | 31 | 21 (9) |
| 33 | Tripura | 3.57 | 3.83 | 2 | 1 |
| 34 | Uttar Pradesh | 211.88 | 511.46 | 74 | 63 |
| 35 | Uttarakhand | 33.88 | 37.65 | 5 | 4 |
| 36 | West Bengal | 91.42 | 152.37 | 23 | 22 |
| योग (हमारी गणना) | 2438.92 | 4002.55 | 631 (छपा) | 506 (47) (छपा) |
सभी संख्याएँ Annexure-I और II से जस की तस; Annexure-II के नाम Annexure-I के नामों से मिलाए गए हैं (A & N Islands = Andaman and Nicobar Islands, DNH & DD = Dadra & Nagar Haveli and Daman & Diu)। लद्दाख और लक्षद्वीप की पंक्ति Annexure-II में नहीं है; नोट के अनुसार वहाँ CCB का प्रावधान नहीं है, इसे शून्य नहीं पढ़ा गया। राशि का योग Annexure-I में छपा नहीं है; पंक्तियों का योग हमारी गणना है।
हमारी गणना
जोड़ की जाँच (हमारी गणना): Annexure-II में Units Approved की 34 पंक्तियों का जोड़ 631 आता है, बिना-कोष्ठक WIP संख्याओं का जोड़ 506 और कोष्ठक वाली संख्याओं का जोड़ 47; तीनों छपे Total से मिलते हैं। कोष्ठक वाली पंक्तियाँ 8 हैं (DNH & DD सहित)। Annexure-I की 36 पंक्तियों का जोड़ Central Release के लिए Rs 2438.92 Cr और Expenditure के लिए Rs 4002.55 Cr आता है। ये योग उत्तर में छपे नहीं हैं।
तीन सबसे बड़े Central Release (हमारी गणना): महाराष्ट्र 221.13, उत्तर प्रदेश 211.88 और कर्नाटक 199.75; तीनों का जोड़ Rs 632.76 Cr, जो राशि के हमारे जोड़ का लगभग 25.9% है।
जहाँ छपा Expenditure छपे Central Release से कम है (हमारी गणना): पाँच पंक्तियाँ: Andaman and Nicobar Islands, Dadra & Nagar Haveli and Daman & Diu, Delhi, Ladakh, Lakshadweep। बाक़ी 31 पंक्तियों में छपा Expenditure अधिक है। नोट 2 के अनुसार Expenditure में State release और शुरुआती बकाया शामिल हैं, इसलिए इस अंतर से हम कोई निष्कर्ष नहीं निकालते।
जो हमने नहीं निकाला: Expenditure को Central Release से भाग देकर कोई “उपयोग दर” नहीं; 47 को 631 या 506 से भाग देकर कोई “पूर्णता दर” नहीं; आँकड़ों को राज्यों की आबादी या रिक्तियों से जोड़ना भी नहीं, क्योंकि उत्तर में ऐसा कोई आधार नहीं है।
विश्लेषण: राशि, ब्लॉक और कर्मी तीन अलग सवाल हैं
पहली बात: दो राशि-स्तंभों की अलग प्रकृति। Annexure-I के दोनों स्तंभ एक ही आधार पर नहीं बने हैं। एक केवल केंद्र का अनुदान है; दूसरा तीन स्रोतों का मिला-जुला व्यय है। इसलिए अनुपात निकाले बिना भी तालिका पढ़ी जा सकती है: यह बताती है कि 2025-26 में किस राज्य/संघ राज्य क्षेत्र को केंद्र से कितना जारी हुआ और FMR के अनुसार कितना व्यय दर्ज है। वह यह नहीं बताती कि केंद्र की राशि का कितना हिस्सा खर्च हुआ।
दूसरी बात: स्वीकृत, कार्य प्रगति में और functional। परीक्षा में “CCB की स्थिति” पूछी जाए तो तीनों शब्द अलग लिखें। 631 स्वीकृत इकाइयों की संख्या है। 506 और “(47)” उस स्तंभ में छपे हैं जिसका शीर्षक “Work Under Progress (Functional)” है, और कोष्ठक की संख्या का स्पष्टीकरण उत्तर में नहीं है। इसलिए 631 को “बन चुके”, 506 को “अधूरे” या 47 को “सब चालू” कहना उत्तर से आगे जाना होगा।
तीसरी बात: बिना कोष्ठक वाली पंक्तियाँ। 26 पंक्तियों में सिर्फ़ एक संख्या छपी है। चार पंक्तियों (अरुणाचल प्रदेश, चंडीगढ़, दिल्ली, गोवा) में WIP स्तंभ में “0” छपा है। इन छपे शून्यों और बिना-कोष्ठक पंक्तियों का अर्थ उत्तर में नहीं दिया गया; अपनी ओर से “कोई ब्लॉक चालू नहीं” पढ़ना सुरक्षित नहीं।
चौथी बात: ढाँचा बनाम कर्मी। प्रश्न (b) की मान्यता है कि ढाँचा और भर्ती के बीच अंतराल “persistent” है। उत्तर इस अंतराल को न मानता है, न नकारता है और कोई कारण नहीं देता। वह सिर्फ़ यह बताता है कि स्वास्थ्य राज्य का विषय है, NHM की सहायता राज्यों के PIP पर RoP के रूप में दी जाती है और भर्ती तथा तैनाती में केंद्र “facilitate” करता है। इसलिए उत्तर के आधार पर यह कहना कि भर्ती की कमी है, या कि नहीं है, दोनों असिद्ध हैं।
पाँचवीं बात: निगरानी का वर्णन। NPCC में Key Deliverables की समीक्षा, OOMF और वार्षिक CRM उत्तर में निगरानी के साधन के रूप में लिखे हैं। उत्तर इनके निष्कर्ष या समय-सारणी नहीं देता। “वर्णन” और “परिणाम” को अलग रखें।
आगे की राह: अनुत्तरित प्रश्न
इस उत्तर के आधार पर आगे देखने लायक़ सवाल ये हैं: (i) Annexure-II के कोष्ठक का सटीक अर्थ और WIP संख्या से उसका संबंध क्या है; (ii) छपे “0” वाली पंक्तियों का अर्थ क्या है; (iii) Expenditure का केंद्र, राज्य और शुरुआती बकाया में विभाजन; (iv) HDI 2023-24 में आदिवासी क्षेत्रों के रिक्त विशेषज्ञ पदों का ब्योरा क्या कहता है (यह हमने नहीं जाँचा); (v) क्या कोई audit समय-सारणी या readiness-संबंधी प्रक्रिया है, जो इस उत्तर में नहीं आई।
परीक्षा-उपयोगी बिंदु
प्रारंभिक परीक्षा: PM-ABHIM को उत्तर के अनुसार CSS (कुछ CS घटकों सहित) कहा गया है; CCB इसके CSS घटकों में आते हैं; लद्दाख और लक्षद्वीप में CCB का प्रावधान नहीं; Annexure-II का छपा Total 631 और “506 (47)”।
मुख्य परीक्षा, GS-II और GS-III: स्वास्थ्य राज्य का विषय और केंद्र की सहायता का स्वरूप (PIP, RoP); केंद्रीय अनुदान और राज्य के व्यय के आँकड़ों की तुलना की सीमाएँ; योजना की निगरानी (NPCC, OOMF, CRM); “ढाँचा” और “सेवा” को अलग मापने का प्रश्न।
स्रोत
- लोक सभा अतारांकित प्रश्न 2243, उत्तर 31.07.2026 (Annexure सहित)
- उत्तर में दिया गया HDI 2023-24 का संकेत-लिंक (हमने सामग्री नहीं जाँची)
सभी तथ्य 31 जुलाई 2026 के इस उत्तर से हैं। जहाँ “हमारी गणना” लिखा है, वह हमारा अपना हिसाब है, उत्तर का नहीं।
याद रखें: स्वीकृत, कार्य प्रगति में और functional अलग; “506 (47)” जस का तस; Central Release में State share नहीं; Expenditure provisional और मिला-जुला; बिना कोष्ठक का मतलब शून्य नहीं; जो उत्तर में नहीं है, वह “नहीं है” नहीं।
इस लेख को डाउनलोड करें: PDF
अक्सर पूछे जाने वाले प्रश्न (FAQ)
संक्षिप्त उत्तर: Annexure-I के दोनों स्तंभ एक ही आधार पर नहीं बने हैं। एक केवल केंद्र का अनुदान है; दूसरा तीन स्रोतों का मिला-जुला व्यय है।
प्रश्न: PM-ABHIM के दो राशि-स्तंभ सीधे तुलनीय क्यों नहीं हैं?
पहली बात: दो राशि-स्तंभों की अलग प्रकृति। Annexure-I के दोनों स्तंभ एक ही आधार पर नहीं बने हैं। एक केवल केंद्र का अनुदान है; दूसरा तीन स्रोतों का मिला-जुला व्यय है। इसलिए अनुपात निकाले बिना भी तालिका पढ़ी जा सकती है: यह बताती है कि 2025-26 में किस राज्य/संघ राज्य क्षेत्र को केंद्र से कितना जारी हुआ और FMR के अनुसार कितना व्यय दर्ज है।
प्रश्न: CCB के स्वीकृत और Work Under Progress (Functional) आँकड़ों में क्या अंतर है?
दूसरी बात: स्वीकृत, कार्य प्रगति में और functional। परीक्षा में “CCB की स्थिति” पूछी जाए तो तीनों शब्द अलग लिखें। 631 स्वीकृत इकाइयों की संख्या है। 506 और “(47)” उस स्तंभ में छपे हैं जिसका शीर्षक “Work Under Progress (Functional)” है, और कोष्ठक की संख्या का स्पष्टीकरण उत्तर में नहीं है।
प्रश्न: CCB तालिका में शून्य और बिना कोष्ठक की पंक्तियों की क्या सीमा है?
तीसरी बात: बिना कोष्ठक वाली पंक्तियाँ। 26 पंक्तियों में सिर्फ़ एक संख्या छपी है। चार पंक्तियों (अरुणाचल प्रदेश, चंडीगढ़, दिल्ली, गोवा) में WIP स्तंभ में “0” छपा है। इन छपे शून्यों और बिना-कोष्ठक पंक्तियों का अर्थ उत्तर में नहीं दिया गया; अपनी ओर से “कोई ब्लॉक चालू नहीं” पढ़ना सुरक्षित नहीं।

PCSMANTRA संपादकीय टीम
शोध और संपादन
हम UPSC, राज्य PCS, PCS-J और अन्य प्रतियोगी परीक्षाओं के लिए हिंदी और अंग्रेज़ी में सामयिक घटनाओं का विश्लेषण, परीक्षा-अपडेट और अध्ययन-सामग्री तैयार करते हैं। हर लेख आधिकारिक स्रोतों से सत्यापित कर प्रकाशित किया जाता है; स्रोत प्रत्येक लेख के अंत में दिए जाते हैं।
हमारी संपादकीय नीति पढ़ें