विदेशी मुद्रा आने से बैंक और देश को तत्काल सहारा मिल सकता है, लेकिन उस धन को लौटाने की भविष्य की जिम्मेदारी भी बनती है। सुरक्षा की सही जाँच तभी होती है जब मूलधन और ब्याज, दोनों की देनदारी अलग देखी जाए।
खबरों में क्यों
21 सितंबर 2026 को RBI ने विशेष स्वैप सुविधा से जुड़े विदेशी मुद्रा प्रवाह का अद्यतन विवरण जारी किया। उसमें 31 अगस्त तक जुटाई गई FCNR(B) जमाओं का अलग उल्लेख है। इस विशेष सुविधा में जमा जुटाने की अंतिम तारीख और RBI से स्वैप लेने की समय-सीमा अलग थीं; सुविधा की समय-सीमा को सभी सामान्य FCNR(B) खातों की समाप्ति न समझें।
मुख्य तथ्य
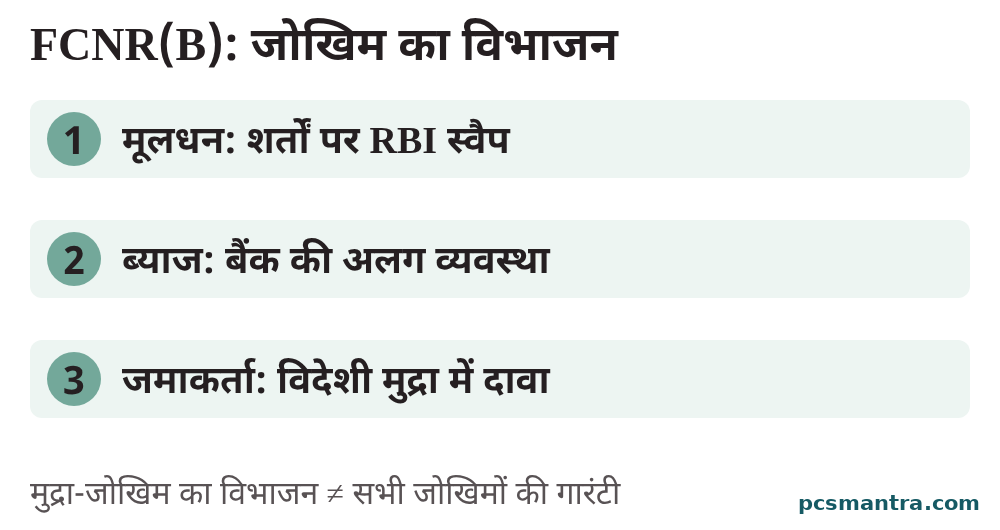
FCNR(B) क्या है?: Foreign Currency Non-Resident (Bank) जमा बैंक में पात्र अनिवासी द्वारा विदेशी मुद्रा में रखी सावधि जमा है। जमाकर्ता का दावा उसी मुद्रा में होता है; रुपये में विनिमय दर बदलने का अर्थ उसके विदेशी मुद्रा मूलधन का अपने-आप बदल जाना नहीं है।
स्वैप कैसे मदद करता है?: विशेष खरीद-बिक्री स्वैप के जरिए बैंक विदेशी मुद्रा देकर रुपये प्राप्त करता है और तय शर्तों पर उलटा लेनदेन करता है। मूलधन की वापसी के लिए विनिमय दर की अनिश्चितता कम होती है; अवधि और पात्रता की शर्तें फिर भी लागू रहती हैं।
बची हुई देनदारी: डॉलर में देय ब्याज के लिए बैंक को डॉलर जुटाने होंगे। यदि संबंधित जोखिम खुला छोड़ दिया जाए और भुगतान तक रुपया कमजोर हो जाए, तो डॉलर खरीदने की रुपये में लागत बढ़ सकती है। हेजिंग की लागत बचाना जोखिम समाप्त करना नहीं है।
बैंक के निर्णय से व्यापक मुद्रा बाजार तक
अवधि का मेल: जमा की परिपक्वता, स्वैप और ब्याज भुगतान की तारीखों को साथ देखना चाहिए। आज विदेशी मुद्रा उपलब्ध होने से कई वर्ष बाद का हर भुगतान स्वतः सुरक्षित नहीं हो जाता।
सामूहिक असर: कई बैंक एक ही समय बाजार से विदेशी मुद्रा खरीदने पर निर्भर रहें तो दबाव बढ़ सकता है। इसलिए अलग बैंक की लागत-बचत और पूरे तंत्र के जोखिम में अंतर है।
पारदर्शी निगरानी: मूलधन तथा ब्याज की मुद्रा, अवधि और हेजिंग स्थिति की अलग निगरानी उपयोगी है। तनाव-परीक्षण में रुपये की संभावित कमजोरी और बाजार तरलता में कमी, दोनों देखें।
विश्लेषण और आगे की राह
विशेष सुविधा की सफलता को केवल जुटी राशि से न मापें। निधि की लागत, हेजिंग, अवधि और वापसी की व्यवस्था साथ जाँचें। विदेशी मुद्रा भंडार से आय तथा सुरक्षा की लागत की तुलना में धारणाएँ साफ हों; भविष्य का शुद्ध लाभ सुनिश्चित घोषित न करें। ब्याज का जोखिम बैंक अपनी नीति और लागू नियामकीय व्यवस्था के अनुसार संभाले। सामान्य FCNR(B) जमा और विशेष रियायती स्वैप की अलग पहचान रखने से जमाकर्ता तथा पाठक, दोनों किसी सीमित सुविधा को स्थायी सार्वभौमिक सुरक्षा समझने से बचते हैं।
अवधारणा में अंतर
विदेशी मुद्रा में जमा होना, बैंक का हेज किया होना और देश का विदेशी मुद्रा भंडार बढ़ना तीन अलग स्थितियाँ हैं। मुद्रा का जोखिम किसी पक्ष से दूसरे पक्ष में जा सकता है; पूरे तंत्र से गायब होना जरूरी नहीं।
मेंस दृष्टि
GS-III में बैंकिंग, बाह्य स्थिरता और विदेशी मुद्रा जोखिम। जमाकर्ता, बैंक और केंद्रीय बैंक की अलग देनदारी समझाएँ।
उत्तर की रूपरेखा
भूमिका में: FCNR(B) को पात्र अनिवासी की विदेशी मुद्रा सावधि जमा और विशेष स्वैप को बैंक तथा RBI के बीच शर्तबद्ध मुद्रा लेनदेन बताएँ; धन का आगमन सभी भविष्य की देनदारियाँ सुरक्षित नहीं करता।
मुख्य भाग में: जमाकर्ता का विदेशी मुद्रा दावा और बैंक का विनिमय-दर जोखिम अलग समझाएँ। लेख में वर्णित विशेष स्वैप मूलधन को शामिल करता है, ब्याज को नहीं; ब्याज के डॉलर की जरूरत बैंक को अलग सँभालनी होगी। जमा की परिपक्वता, स्वैप और भुगतान की तारीखों का मेल देखें। कई बैंकों की एक समय डॉलर माँग से बाजार पर दबाव पड़ सकता है; लागत बचाने के लिए जोखिम खुला रखना उसका समाप्त होना नहीं है।
निष्कर्ष में: मूलधन और ब्याज की मुद्रा, अवधि तथा हेजिंग की अलग निगरानी सुझाएँ। रुपये की कमजोरी और बाजार तरलता पर तनाव-परीक्षण करें; जुटी राशि के साथ निधि तथा सुरक्षा की लागत जाँचें। सीमित विशेष सुविधा को स्थायी केंद्रीय बैंक गारंटी न मानें।
स्रोत
- RBI: 21 सितंबर 2026 का अद्यतन विदेशी मुद्रा प्रवाह विवरण
- RBI के मूल प्रश्नोत्तर: स्वैप केवल मूलधन के लिए, ब्याज अलग
- RBI: 14 अगस्त की घोषणा में अलग-अलग समय-सीमाएँ
याद रखें: मूलधन का स्वैप ब्याज के लिए डॉलर की जरूरत नहीं मिटाता; जोखिम का स्थान और अवधि जाँचें।
इस लेख को डाउनलोड करें: PDF
अक्सर पूछे जाने वाले प्रश्न (FAQ)
संक्षिप्त उत्तर: 21 सितंबर 2026 को RBI ने विशेष स्वैप सुविधा से जुड़े विदेशी मुद्रा प्रवाह का अद्यतन विवरण जारी किया। उसमें 31 अगस्त तक जुटाई गई FCNR(B) जमाओं का अलग उल्लेख है।
प्रश्न: FCNR(B) जमा क्या है?
Foreign Currency Non-Resident (Bank) जमा बैंक में पात्र अनिवासी द्वारा विदेशी मुद्रा में रखी सावधि जमा है। जमाकर्ता का दावा उसी मुद्रा में होता है; रुपये में विनिमय दर बदलने का अर्थ उसके विदेशी मुद्रा मूलधन का अपने-आप बदल जाना नहीं है।
प्रश्न: क्या विशेष स्वैप ब्याज को भी सुरक्षित करता है?
नहीं। RBI के मूल प्रश्नोत्तर के अनुसार विशेष विदेशी मुद्रा स्वैप जमा के मूलधन को शामिल करता है, ब्याज को नहीं। इसलिए बैंक को ब्याज की विदेशी मुद्रा जरूरत का अलग प्रबंधन करना होगा।
प्रश्न: क्या विशेष सुविधा की समय-सीमा सभी FCNR(B) खातों की समाप्ति है?
नहीं। इस विशेष सुविधा में जमा जुटाने की अंतिम तारीख और RBI से स्वैप लेने की समय-सीमा अलग थीं। लेख के अनुसार सुविधा की समय-सीमा को सभी सामान्य FCNR(B) खातों की समाप्ति नहीं समझना चाहिए।

PCSMANTRA संपादकीय टीम
शोध और संपादन
हम UPSC, राज्य PCS, PCS-J और अन्य प्रतियोगी परीक्षाओं के लिए हिंदी और अंग्रेज़ी में सामयिक घटनाओं का विश्लेषण, परीक्षा-अपडेट और अध्ययन-सामग्री तैयार करते हैं। हर लेख आधिकारिक स्रोतों से सत्यापित कर प्रकाशित किया जाता है; स्रोत प्रत्येक लेख के अंत में दिए जाते हैं।
हमारी संपादकीय नीति पढ़ें